A kiszállási díj számlázása akkor megalapozott, ha a szolgáltató előre közli a díjat, az ügyfél pedig ennek ismeretében rendeli meg a kiszállást. Magyarországon nincs egységesen meghatározott összege: függhet a távolságtól és az alkalmazott díjmodelltől. A munkadíj és a felmérési díj ettől külön tétel.
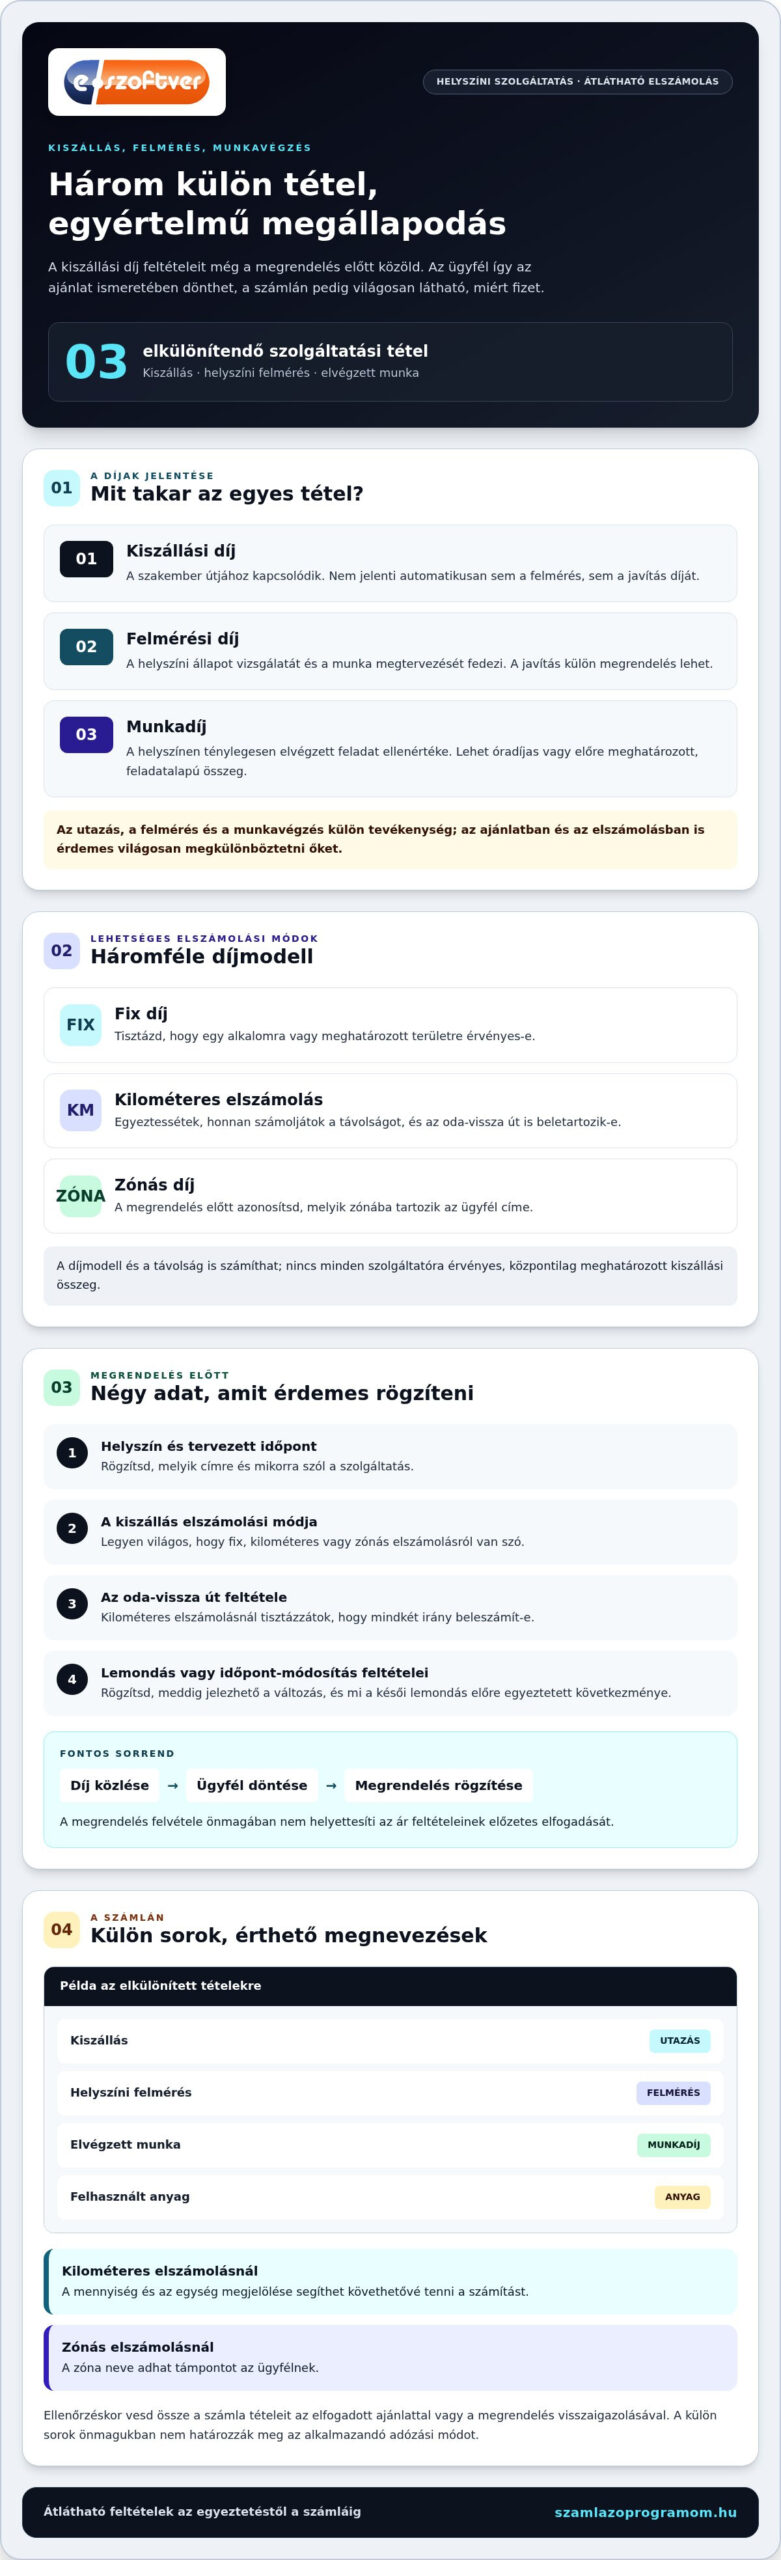
Érthető, ha nem egyértelmű, hogy a helyszínre érkezésért, a vizsgálatért vagy magáért a javításért kell-e fizetni. A számlán is fontos különbséget tenni: a kiszállási díj a szakember útját, a munkadíj az elvégzett feladatot, a felmérési díj pedig a helyszíni állapotfelmérést fedezi.
Az alábbiakban bemutatjuk, mikor számítható fel külön kiszállási díj, hogyan különíthető el a kapcsolódó tételektől, és mikor fontos előre egyeztetni az összeget. Áttekintjük a gyakori díjmodelleket és azt is, hogyan jelenhet meg a kiszállás a számlán, hogy a megrendelés előtt és az elszámoláskor is világos legyen, miért fizetsz.
Legfontosabb tudnivalók
- A kiszállás, a helyszíni felmérés és az elvégzett munka eltérő szolgáltatás, ezért az elszámolásuk is különülhet.
- Nincs minden szakemberre érvényes, központilag meghatározott kiszállási összeg; a díjmodell és a távolság is számít.
- A félreértések megelőzéséhez a kiszállási díjat és az esetleges további tételeket még a megrendelés előtt érdemes egyértelműen közölni.
- A számlán külön tételként is megjelenhet a kiszállás, a munkadíj és az anyagköltség, így az ügyfél látja, miből áll össze a fizetendő összeg.
- Ha a terepi munkák és a számlázás adminisztrációja nehezen követhető, a digitális munkalapkezelés segíthet rendezettebbé tenni a folyamatot.
A kiszállási díj és a munkadíj, illetve a felmérési díj különbsége
A helyszíni szolgáltatás ajánlatában több, eltérő tartalmú tétel szerepelhet. Ha ezeket külön kezeled, könnyebben összevetheted az ajánlatot a teljesítéskor kiállított számlával.
Kiszállási díj és munkadíj
A kiszállási díj a szakember útjához, a munkadíj pedig a helyszínen elvégzett feladathoz kapcsolódik. Például egy klímatechnikus eljut az ügyfél telephelyére, majd megvizsgálja és beállítja a berendezést. Az utazás és a berendezésen végzett munka két külön tevékenység, ezért az ajánlatban külön is feltüntethetők.
Az óradíj azt mutatja meg, milyen időegység alapján számolják el a munkát. A munkadíj lehet óradíjas vagy előre meghatározott, feladatalapú összeg. Ez akkor számít, ha a tényleges munkaidő eltér a várttól: óradíjas elszámolásnál a teljesített idő, feladatalapú díjnál az elvégzett munka tartalma a mérvadó. Egyik elszámolás sem foglalja magában automatikusan a kiszállást.
A felmérési díj a helyszíni állapot vizsgálatáért és a munka megtervezéséért fizetendő. Például a szerelő felmérheti, milyen alkatrészre és munkafolyamatra lesz szükség, mielőtt javítási ajánlatot ad. A javítás ezután külön megrendelés lehet. A felmérés tehát nem azonos sem az utazással, sem a későbbi szereléssel. Az ajánlatban érdemes külön feltüntetni, melyik tevékenység szerepel benne, és melyikért számítanak fel külön díjat.
A kiszállási díj számlasora
A számlán a kiszállási díj önálló megnevezéssel szerepelhet, így az ügyfél könnyebben összevetheti a megrendeléssel. A tétel neve utalhat a kiszállásra vagy az elszámolás módjára. A munkadíj, a felmérés és a felhasznált anyag szintén külön soron jelenhet meg, ha külön szolgáltatási vagy terméktételnek számít.
Hogyan kell feltüntetni a kiszállási díjat a számlán? Külön sorban, érthető megnevezéssel és a számlázási adatok között szereplő összeggel. Kilométeres elszámolásnál a mennyiség és az egység megjelölése segíthet követhetővé tenni a számítást. Zónás díjnál a zóna neve adhat támpontot az ügyfélnek.
A számla ellenőrzésekor vesd össze a tételek megnevezését az elfogadott ajánlattal vagy a megrendelés visszaigazolásával. Ha például a dokumentum külön útiköltséget és munkavégzést sorol fel, a számlán is legyen világos, melyik sor melyik teljesítéshez tartozik. A teljesítés leírása segít elkülöníteni az előzetes felmérést a javítástól, az anyagot pedig a szolgáltatástól.
Az áfakezelésnek a számlán feltüntetett adatok és a szolgáltató adózási helyzete alapján kell megfelelnie az ügyletnek. A külön sorban történő feltüntetés önmagában nem határozza meg az alkalmazandó adózási módot. Többféle teljesítés esetén az egyértelmű számlasorok az ügyfél és a vállalkozás számára is áttekinthetőbbé teszik az elszámolást.
Kiszállási díj előzetes közlése és elfogadása
A kiszállás díját még a megrendelés véglegesítése előtt közöld, hogy az ügyfél a döntése előtt megismerje a feltételeket. Telefonos egyeztetésnél ne csak annyit mondj, hogy „útiköltség is lesz”. Ismertesd az elszámolás módját, valamint azt, hogy melyik címre vagy munkára vonatkozik. Így az ügyfél a teljes ajánlatot mérlegelheti.
Az egyeztetéskor tisztázd a díjmodell részleteit. Fix díjnál mondd meg, hogy egy alkalomra vagy meghatározott területre érvényes. Kilométeres elszámolásnál tisztázd, honnan számoljátok a távolságot, és beleszámít-e az oda-vissza út. Zónás modellnél azonosítsd az ügyfél címéhez tartozó zónát. Ha sürgősségi vagy időpont-módosítási feltétel is érvényes, azt is ismertesd külön.
Az ügyfél elfogadását célszerű az ajánlathoz vagy a megrendeléshez kapcsolódóan rögzíteni. A visszaigazolásban például szerepelhet:
- a szolgáltatás helyszíne és tervezett időpontja;
- a kiszállás elszámolási módja;
- az, hogy a díj tartalmazza-e az oda-vissza utat;
- a lemondás vagy időpont-módosítás előre egyeztetett feltétele.
Ha az ügyfél telefonon szerelőt kér egy hibás mosógép javításához, a visszaigazolásban szerepeljen a cím és a kiszállási díj elszámolásának alapja. Ha a megbeszélés után másik településre vagy címre szól a megbízás, az új helyszín feltételeit is egyeztessétek. A korábbi elfogadás nem helyettesíti az eltérő cím vagy feladat tisztázását.
A lemondási feltételeket se hagyd általános megjegyzésként. Rögzítsd, meddig kell jeleznie az ügyfélnek a változást, és milyen következménye van a késői lemondásnak. Ha a szakember már elindult, vagy a helyszínen nem tudja megkezdeni az előre egyeztetett munkát, a rendezés módja az előzetes megállapodástól függ. A világos feltételek segítenek elkerülni, hogy a felek utólag eltérően emlékezzenek a telefonos egyeztetésre.
Vállalkozóként alakíts ki egységes gyakorlatot: ugyanazokat a fontos adatokat rögzítsd telefonos, e-mailes és internetes megrendelésnél is. Ha több munkatárs veszi fel a rendeléseket, egy közös adatlap vagy nyilvántartás csökkentheti a hiányos átadás esélyét. A megrendelési és számlázási folyamat digitális bemutatója segíthet átgondolni, hogyan illeszkedjen az egyeztetés a vállalkozás ügyviteli rendjéhez.
A szolgáltató előre egyezteti az ügyféllel a munkavégzés árát, és csak az elfogadás után veszi fel a megrendelést. A kiszállási díj közlésekor is ezt a sorrendet kövesd: az ügyfél még a megrendelés előtt ismerje meg az ár feltételeit, és dönthessen az elfogadásukról. Ne tekintsd a megrendelés felvételét az ár elfogadásának. Ha az ár még kérdéses, folytasd az egyeztetést, és csak az elfogadás után rögzítsd a megrendelést.
Az egyeztetés végén különítsd el a tájékoztatást az elfogadástól: az ügyfél az ár ismeretében dönthessen, ne csak a kiszállás tényére reagáljon. Ha nem fogadja el az árat, ne rögzítsd elfogadottként a megrendelést; tisztázzátok, kíván-e más feltételekkel továbblépni, vagy lezárja az egyeztetést. Elfogadás esetén a megbeszélt árat és a kiszállás feltételeit együtt rögzítsd a megrendelésben. A munkatársaknak szóló belső eljárásban is ez legyen a sorrend: az ár ismertetése, az ügyfél döntése, majd a megrendelés felvétele. Így a folyamat az előzetes egyeztetésre és az elfogadott árra épül.
Kiszállási díj, óradíj és munkadíj elkülönítése
A kiszállás, az óradíj és a munkadíj egy helyszíni szolgáltatás elszámolásának különböző részei lehetnek. Elkülönítésükkel a megrendelést és a számlát tételenként vetheted össze.
A díjtételek elkülönítése
A kiszállási díj az utazáshoz, az óradíj az elszámolt munkaidőhöz, a munkadíj pedig az elvégzett feladathoz kapcsolódik. Az óradíj a munkadíj kiszámításának egyik módja, nem feltétlenül önálló szolgáltatás. Így az ügyfél meg tudja különböztetni a helyszínre jutás díját a tényleges szerelésétől.
Például kazánkarbantartásnál a technikus kiutazik, ellenőrzi a készüléket, majd elvégzi a szükséges beállításokat. Az ajánlat külön feltüntetheti a kiszállást és a munkát, de a vállalkozó a kiszállást a szolgáltatás díjába is beépítheti. A lényeg, hogy az ajánlat és a számla ugyanazt a felosztást kövesse, így az ügyfél látja, melyik tétel mire vonatkozik.
Óradíjas elszámolásnál tisztázd, mikor kezdődik és mikor ér véget a munkaidő mérése. Helyszíni számítógép-javításnál például előre rögzíthetitek, hogy az időszámítás a diagnosztika kezdetétől indul. Feladatalapú munkadíjnál a vállalt javítás tartalma az elszámolás alapja. A két módszer csak akkor hasonlítható össze, ha az ajánlat megnevezi a feladatot és az elszámolás módját.
A kiszállási díj számlasora
A kiszállási díjat a számlán külön sorban, egyértelmű megnevezéssel lehet feltüntetni. A munkadíj, az alkatrész és a kiszállás külön sorai megmutatják, milyen tételekből áll össze a számla. Ez segít az ügyfélnek ellenőrizni, hogy a bizonylat megfelel-e az elfogadott ajánlatnak.
Hogyan kell feltüntetni a kiszállási díjat a számlán? Külön soron, olyan megnevezéssel, amely egyértelművé teszi az ügyfélnek a tétel tartalmát. Ha a kiszállás elszámolása távolságon vagy zónán alapul, a sor megnevezése vagy leírása utalhat erre. A feltüntetett mennyiségi egység segíthet értelmezni az elszámolást.
Gyakori adminisztrációs hiba, ha az ajánlat külön sorolja a kiszállást, a számlán viszont összevont szolgáltatásként jelenik meg. Az is félreértést okozhat, ha az anyagköltséget a munkadíjjal együtt tüntetik fel, ezért az ügyfél nem látja, melyik tétel milyen teljesítéshez tartozik. A számla kiállítása előtt vesd össze a munkalap, az elfogadott ajánlat és a számlasorok megnevezéseit.
Ha a helyszíni munka közben új feladat merül fel, például a javítás mellett egy további alkatrész beépítése válik szükségessé, rögzítsd a változást a munkalapon. Így a számla a ténylegesen elvégzett feladatot követheti. Az áttekinthető tételsor nem pusztán formai részlet: segít az ügyfélnek megérteni, mi történt a helyszínen, és melyik számlasor kapcsolódik hozzá.
A kiszállási díj felszámításának feltételei
Általános magyarországi példában a kiszállási díj áfakulcsa 27%. A tényleges számlázásnál az ügylet jellege és a szolgáltató adózási módja is számít.
Egyéni vállalkozóknál és cégeknél egyaránt egyértelműen kell feltüntetni a számlán a díj jogcímét és összegét. A vállalkozás jogi formája önmagában nem határozza meg az áfakezelést: az adózási státusz és az ügylet körülményei is számítanak.
Lemondáskor az előre közölt megállapodás és a teljesített szolgáltatás alapján dönthető el, felszámítható-e díj. Piaci lemondási gyakorlat szerint a 48 órán túli lemondás díjmentes lehet, 24–48 óra között pedig a kiszállási díj fele számítható fel. Ez egy alkalmazott példa, nem minden szolgáltatásra érvényes, egységes szabály.
Kilométeralapú díjnál a számlán szerepelhet az egyszeri alapdíj, valamint a megtett, díjköteles távolság alapján számolt tétel.
A díj felszámításának alapja az előzetes tájékoztatás és az ügyfél elfogadása. Külön megállapodás arra is kitérhet, hogy díj merül fel, ha az ügyfél az egyeztetett időpontban nem teszi lehetővé az ellenőrzést vagy a hibaelhárítást. A távolabbi címre történő kiszálláshoz szintén kapcsolódhat külön díj.
A hibák gyakran az egyeztetés és a számlázás közötti eltérésből adódnak. Például a megrendelő csak alapdíjról értesül, a számlán viszont kilométerdíj is szerepel. A zóna vagy a lemondás feltételeinek tisztázatlansága szintén félreértést okozhat.
- Írd le, hogy a díj egyszeri összeg, kilométerdíj vagy zónadíj alapján készül.
- Rögzítsd, mely távolság vagy zóna tartozik az elszámoláshoz.
- Egyeztesd előre a lemondás és az akadályozott helyszíni munkavégzés feltételeit.
- A számlán egyeztesd a megnevezést és a számítást a megrendelés visszaigazolásával.
Fogyasztóvédelmi kockázatot jelenthet, ha a díj csak a munka után derül ki, vagy nem követhető a számítása. A kiszállási díj számlázásakor ezért legyen összhangban az előzetesen közölt feltétel, az ügyfél elfogadása és a számlasor. Egy rövid írásos visszaigazolás segít rögzíteni, melyik díjmodellt fogadta el az ügyfél.
Távolabbi helyszínre a szolgáltató külön kiszállási díjat számíthat fel. Magyarországon nincs központilag meghatározott összege: szolgáltatónként és a megtett távolság szerint változhat. A megrendelés előtt tisztázd, hogy a közölt összeg önálló díj, vagy a távolság is módosítja. A megrendelőnek akkor kell megfizetnie a díjat, ha a szolgáltató előre közölte, és az ügyfél ennek ismeretében rendelte meg a kiszállást. A tájékoztatás és a megrendelés körülményeinek megőrzése segíthet később tisztázni, hogy az ügyfél elfogadta-e a díjat.
Távolságfüggő díjmodellnél a kiszállási díj állhat egyszeri, alkalmanként fizetendő összegből és kilométerdíjból. Ezek eltérő konstrukciók, ezért érdemes még a megrendelés előtt tisztázni, melyik vonatkozik az ügyfélre. A díjmodellt és az esetleges távolsági feltételt a visszaigazolásban is rögzítsd egyértelműen, hogy a fizetendő összeg ne okozzon meglepetést.
A kiszállási díj fogalma
A kiszállási díj a szakember helyszínre jutásához kapcsolódik, és például javításnál, felmérésnél vagy helyszíni szerelésnél számítható fel. Áfaszempontból külön számlasoron is szerepelhet, de ettől még a fő szolgáltatáshoz kapcsolódó ellenérték része lehet. Az alkalmazandó áfakezelést az ügylet jellege határozza meg.
A kiszállási díj jelentése
A kiszállási díj a vállalkozó helyszíni megjelenésével járó utazás díja, nem az elvégzett javítás vagy szerelés munkadíja. Villanyszerelő, vízvezeték-szerelő, mobil gumis vagy helyszíni szerviz is felszámíthatja, ha a díjmodellről előzetesen megállapodtak. Az elkülönítés segít megérteni, hogy az ügyfél az utazásért, a munkáért vagy mindkettőért fizet.
Magyarországon nincs központilag meghatározott kiszállási díj. A vállalkozó alkalmazhat alkalmankénti díjat, zónadíjat vagy távolságalapú számítást. Kilométeres modellnél előfordulhat, hogy az alapdíj egy meghatározott körzetre vonatkozik, a további útért pedig külön kilométerdíjat számítanak fel. A számla értelmezéséhez nézd meg a tétel megnevezése mellett az elszámolás alapját is.
A kiszállási díj nem feltétlenül csak sikeres javítás esetén merül fel. A szerelő például akkor is eljutott a címre, ha a helyszíni vizsgálat után alkatrészhiány miatt későbbre halasztja a javítást. A fizetendő tétel attól függ, mit rendelt meg az ügyfél, és milyen feltételeket fogadott el. A felmérés szintén külön szolgáltatási elem lehet.
A díj áfakezelése
Az áfakulcsot nem önmagában az dönti el, hogy a kiszállás külön soron szerepel-e. Ha a díj egy szolgáltatáshoz kapcsolódik, az ügylet jellege és a vállalkozó adózási módja számít; az általános magyarországi példa 27%-os áfakulcsot használ.
Termékértékesítéshez kapcsolódó szállításnál a díj a termék áfakulcsához igazodik. Így egy 5%-os áfájú könyv szállítási díja is 5%-os, míg 27%-os terméknél a szállítási díjra is 27% vonatkozik. Ha ugyanazon számlán több, eltérő áfakulcsú termék szerepel, a szállítási díj áfakezelését érdemes az ügylet körülményei alapján ellenőrizni.
Más a helyzet, ha a vállalkozás önálló futár- vagy fuvarozási szolgáltatást nyújt: a kutatási példában ennek áfakulcsa 27%. A számlázás előtt ezért válaszd szét, hogy a tétel egy termékértékesítéshez kapcsolódik, vagy önálló szolgáltatásként jelenik meg. A külön sor átláthatóvá teszi az összeget, de önmagában nem változtatja meg az ügylet áfakezelését.
Ha vállalkozásod a helyszíni szolgáltatásokhoz kapcsolódó bizonylatolást is rendezné, a számlázási folyamat bemutatójával áttekintheted a digitális ügyintézés menetét.
Számlázó Programom: Prémium Ügyviteli Rendszer
A Számlázó Programom Prémium Ügyviteli Rendszere segít egy helyen kezelni a helyszíni munkák adminisztrációját és számlázását. Ha a kiszállási díjak, a munkalapok és a számlatételek külön nyilvántartásokban szerepelnek, könnyebb elveszíteni az egyeztetett adatokat vagy hibázni a számlakiállításkor.
A technikusok a mobilalkalmazásban kezelhetik a munkalapokat, a Szerviz modul pedig a munkalapkezelést és a gépnyilvántartást támogatja. Webáruház esetén a rendelési és készletadatok integrációja is kapcsolódhat az ügyviteli folyamathoz. A rendszer hasznos lehet, ha a vállalkozás több helyszíni megrendelést kezel, és áttekinthetőbbé tenné az adminisztrációt.
Vedd fel a kapcsolatot a Számlázó Programommal, és beszéljétek át, hogyan illeszthető a rendszer a vállalkozásod munkafolyamataihoz.
Alakíts ki követhető számlázási folyamatot
Visszatérő helyszíni munkáknál az egységes belső folyamat idővel legalább olyan fontos, mint az egyes megrendelések kezelése. Ugyanott rögzítsd az ügyféllel egyeztetett feltételeket, a munkavégzés adatait és a számla tételeit. Így a munkatársak akkor is egységesen dolgozhatnak, ha más veszi fel a megrendelést, mint aki kiállítja a bizonylatot.
A kiszállási díj számlázása ne különálló adminisztrációs feladat legyen, hanem illeszkedjen a teljes munkafolyamatba. Gondold át, hol keletkeznek az adatok, ki rögzíti a változásokat, és hogyan jutnak el a számláig. Ha az egyeztetések üzenetek, papírok és táblázatok között szóródnak szét, válassz olyan rendszert, amely a vállalkozás tényleges működéséhez igazodik.
Nézd meg, hogyan támogathatja a digitális ügyvitel a megrendelések és a számlázás összekapcsolását: tekintsd meg a rendszer bemutatóját. Egy átlátható folyamat jó alap a rendezettebb mindennapi munkához.
Gyakori kérdések a kiszállási díjról
Kiszállási díj: mikor jogos és mennyi reális?
A díj akkor megalapozott, ha az ügyfél előre megismerte és elfogadta a kiszállás feltételeit. Az összeg függhet a távolságtól és attól, hogy a szolgáltató fix díjat, zónadíjat vagy kilométeralapú elszámolást alkalmaz. Közeli címre meghatározott fix díj, távolabbi helyszínre távolságarányos díj vonatkozhat.
Mi az a kiszállási díj, és mikor kell kifizetni?
A kiszállási díj a megrendelt helyszíni megjelenés díja, és akkor kell megfizetni, ha az ügyfél előzetesen elfogadta a feltételeket. Ha például a szerelő megérkezik, de az ügyfél végül nem kéri a javítást, a megállapodás alapján a kiszállási díj akkor is felmerülhet. Ellenőrizd azt is, hogy az ajánlat már tartalmazza-e az út díját, így elkerülhető ugyanazon tétel kétszeri felszámítása.
Mikor kell előre közölni a kiszállási díjat a fogyasztóval?
A díjat még a megrendelés elfogadása előtt közöld, hogy az ügyfél annak ismeretében dönthessen. Telefonos rendelésnél mondd el az összeget vagy a számítás módját, például azt, hogy a díj a cím távolságától függ. Ha az ügyfél később másik helyszínt ad meg, az eredeti egyeztetés már nem feltétlenül érvényes az új útvonalra. Az új feltételeket is rögzítsd írásban.