A digitális aláírás nélküli PDF-számla is befogadható, ha a felek előzetesen rögzített eljárása biztosítja a számla eredetének hitelességét, adattartalmának sértetlenségét és olvashatóságát. A vevő beleegyezése is számít, kivéve, ha jogszabály másként rendelkezik. Vagyis nem pusztán a fájl formátuma döntő, hanem az is, hogyan állították ki és kezelik a dokumentumot.
Bizonytalanságot okozhat, hogy egy PDF elektronikus számla vagy papíralapú bizonylat másolata. Az online számla befogadás során ezért nem elég átvenni a fájlt: követhető ügyviteli rendben kell kezelni. Ha a folyamat nincs világosan kialakítva, nehezebb megállapítani, ki ellenőrizte a dokumentumot, és milyen alapon került tovább feldolgozásra.
Az útmutató bemutatja, hogyan kérheti és dokumentálhatja a vevő beleegyezését, milyen szempontok segítik a számla ellenőrzését, és miért fontos megőrizni az eredeti elektronikus fájlt. Kitér az aláírás nélküli PDF kezelésére, valamint arra is, hogyan különül el a számla befogadása a jóváhagyástól és a kifizetéstől. Ezekkel a lépésekkel átlátható és visszakövethető folyamatot alakíthat ki a mindennapi adminisztrációban.
Legfontosabb tudnivalók
- A PDF-kiterjesztés önmagában nem bizonyítja, hogy elektronikus számlát kapott. A befogadás előtt tisztázza, milyen formában állították ki a bizonylatot.
- Rögzítse, hogyan adja meg a vevő a beleegyezését, és őrizze meg az ezt alátámasztó dokumentumokat.
- Aláírás nélküli PDF-számla is befogadható, ha az eljárás biztosítja az eredet hitelességét, az adattartalom sértetlenségét és az olvashatóságot.
- Az elektronikus számlát fájlként őrizze meg, és alakítson ki olyan folyamatot, amely megőrzi annak hitelességét és elérhetőségét.
- Ha a számlázás összekapcsolódik a webáruházi rendelésekkel vagy a szerviz munkalapjaival, egy integrált ügyviteli rendszer segíthet az adminisztráció rendezettebb kezelésében.
Hogyan kérhetem a vevő beleegyezését az e-számla befogadásához?
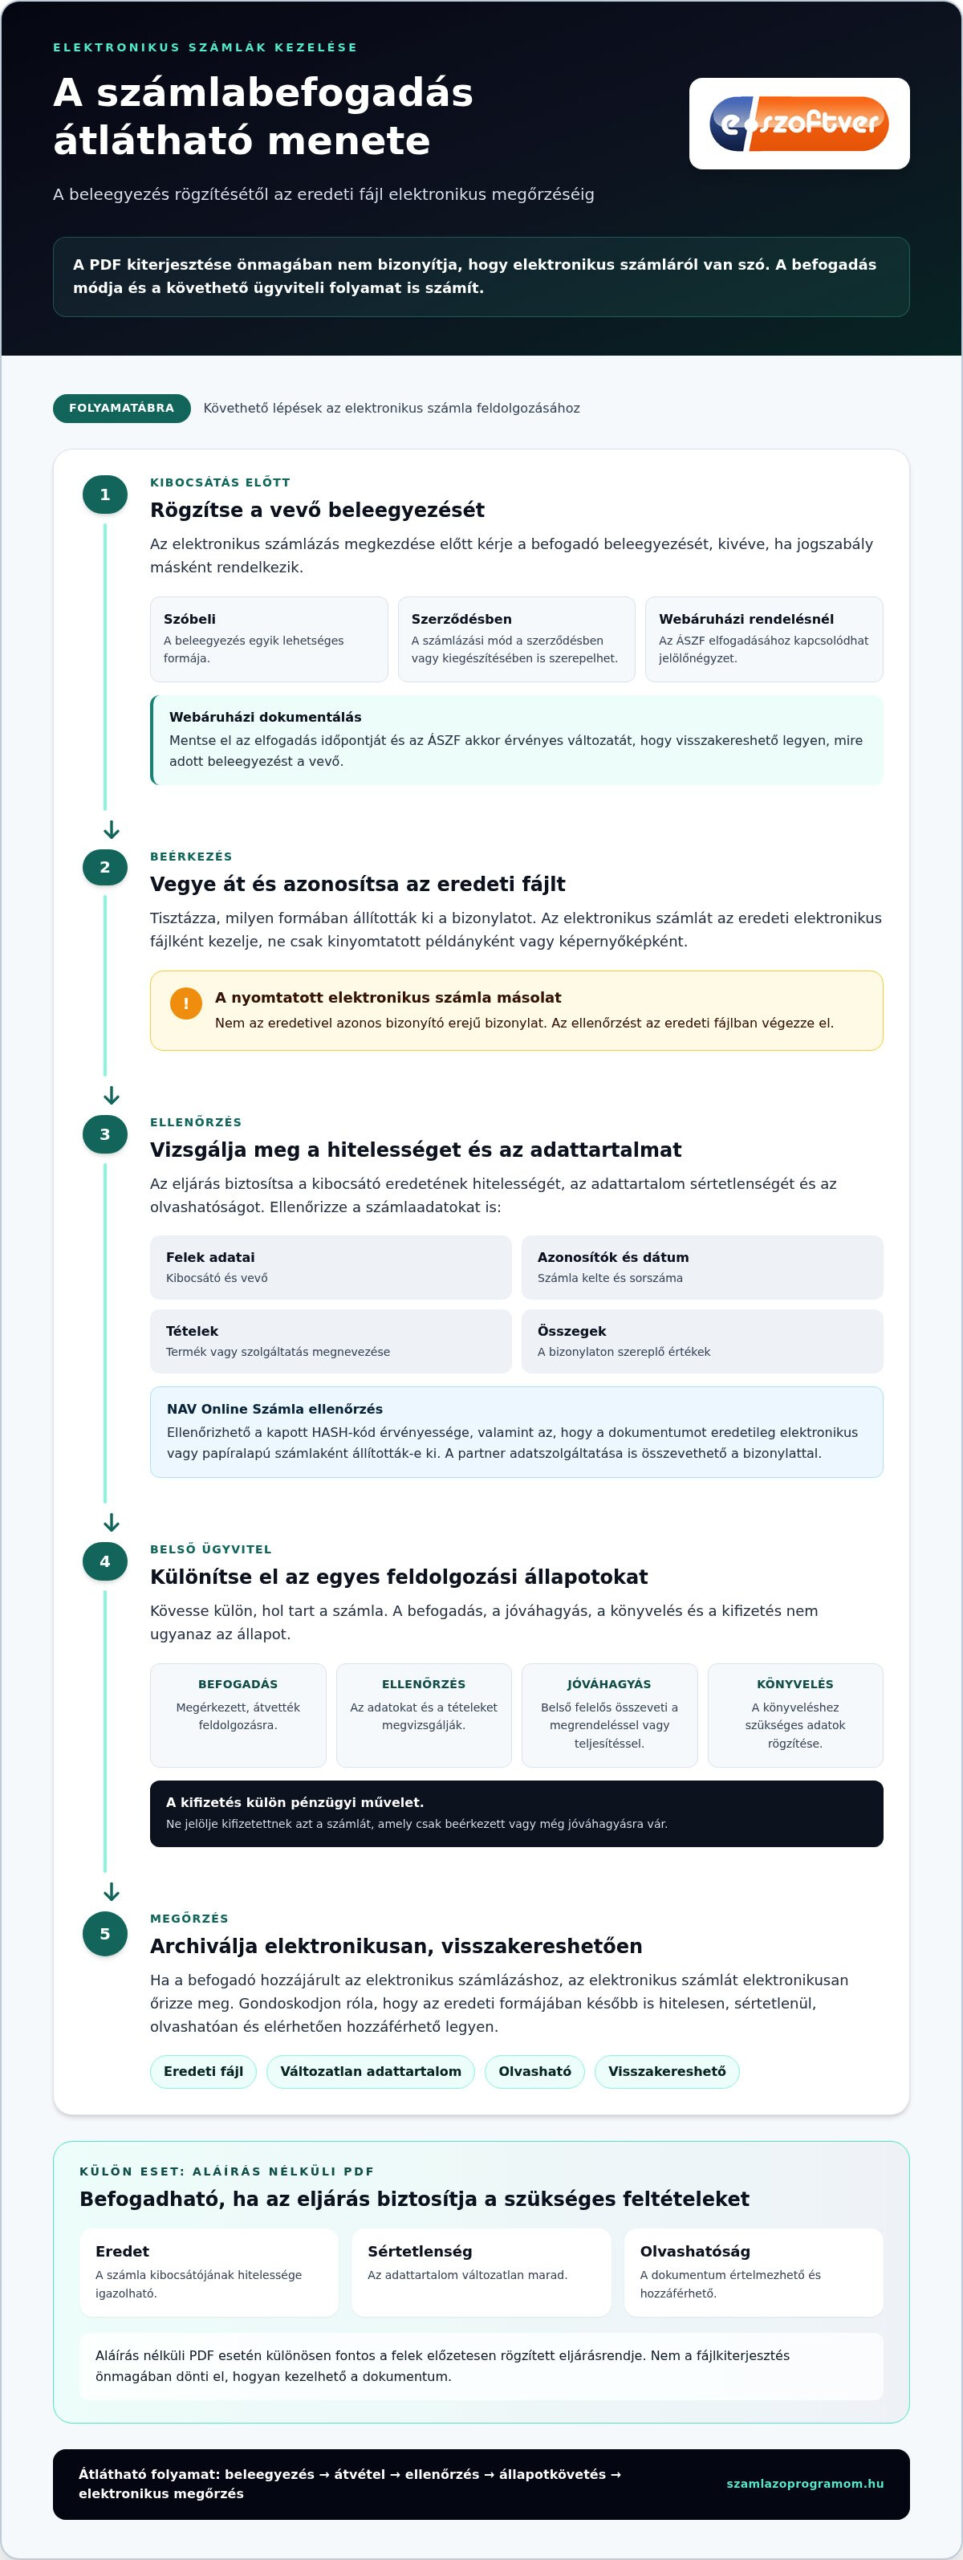
A vevő beleegyezését az elektronikus számlázás megkezdése előtt kérje, és őrizze meg annak bizonyítékát. A Nemzeti Jogszabálytár szerint a 2007. évi CXXVII. törvény az általános forgalmi adóról 175. § (3) b) pontja alapján az elektronikus számla alkalmazásához a befogadó beleegyezése szükséges, kivéve, ha jogszabály ettől eltérően rendelkezik. A beleegyezés lehet szóbeli, szerződésben rögzített vagy online vásárlásnál az ÁSZF elfogadásához kötött.
Webáruház esetén az ÁSZF-ben egyértelműen jelezze, hogy a vásárlásról elektronikus számla készül. A vevő a rendelési folyamatban jelölőnégyzettel fogadhatja el a feltételeket. Mentse el az elfogadás időpontját és a feltételek akkor érvényes változatát, hogy később is visszakereshető legyen, mire adott beleegyezést. Szerződéses ügyfélnél a számlázási módot a szerződés vagy annak kiegészítése rögzítheti.
A 2010/45/EU irányelv az elektronikus számlázás szabályozási hátteréhez kapcsolódik. A számla elektronikus kibocsátásánál az eljárásnak biztosítania kell a kibocsátó eredetének hitelességét, az adattartalom sértetlenségét és az olvashatóságot. Ezeket a feltételeket nem önmagában a PDF kiterjesztése teljesíti. Alakítson ki ellenőrizhető folyamatot: rögzítse, ki állítja ki a számlát, hogyan jut el a vevőhöz, és miként őrzik meg változatlanul.
PKI-alapú számlázásnál az elektronikus aláírás és az időbélyegző segíthet igazolni a kibocsátó hitelességét és az adatok sértetlenségét. Az időbélyegző a PKI-alapú elektronikus számla létrehozásának pontos időpontját mutatja, nem a kiállításét vagy továbbításét. Az aláírás megléte és érvényessége a befogadás után is ellenőrizhető. Aláírás nélküli PDF-nél ezért különösen fontos a felek előzetesen rögzített, írásos eljárásrendje.
A kinyomtatott elektronikus számla másolat, nem az eredetivel azonos bizonyító erejű bizonylat. Őrizze meg az eredeti fájlt, és abban a formában ellenőrizze, amelyben a számlát megkapta. Ha a vevő később papírszámlát kér, írásban rögzítse, melyik számlától kéri a módosítást. A korábban, beleegyezésével kibocsátott elektronikus számlák ettől nem változnak.
A beérkező számlák feldolgozásának és könyvelésének határidejét a vállalkozás belső folyamatában határozza meg. Kövesse külön a beérkezés, az ellenőrzés, a jóváhagyás és a könyvelés állapotát, hogy egyetlen számla se maradjon feldolgozatlanul.
Számlabefogadást támogató program választásakor mérlegelje, hogyan illeszkedik az a meglévő ügyviteli rendhez. Gondolja végig, szüksége van-e az elektronikus fájlok rendszerezésére, az ellenőrzési lépések követésére, illetve a jóváhagyás és a könyvelés állapotának kezelésére.
A NAV Online Számla rendszerében ellenőrizhető a számlához kapott HASH-kód érvényessége, és az is megtekinthető, hogy a dokumentumot eredetileg elektronikus vagy papíralapú számlaként állították-e ki. Az adatszolgáltatásra kötelezett partner jelentése szintén ellenőrizhető, így a számlaadatok összevethetők a bizonylat tartalmával.
Mit kell tudnom az elektronikus számla befogadásáról?
Az elektronikus számlák befogadása akkor rendezett, ha a vállalkozás képes megnyitni, ellenőrizni, feldolgozni és elektronikusan megőrizni a dokumentumokat. Az EDI használatához külön feltételek is kapcsolódnak.
A befogadáshoz szükséges rendszerek
Elektronikus számlát olyan rendszerben fogadjon be, amely a fájl eredeti formáját és olvashatóságát a megőrzési idő végéig biztosítja. A formátumnak támogatottnak kell lennie a szervezetnél, a hozzáférést pedig úgy alakítsa ki, hogy a számla később is visszakereshető legyen.
EDI-rendszer használatakor az elektronikus számlázáshoz a felek előzetes, írásbeli megállapodása szükséges az Áfa tv. 175. § (3) bekezdése alapján. A megállapodásban rögzítsék az adatcsere rendjét és a számlák kezelését. A 46/2007 PM rendelet szerint az EDI-rendszerben számlát kibocsátó fél havonta, a havi bevallás benyújtási határidejéig papíralapú összesítő dokumentumot állít ki.
Az elektronikus számla feldolgozása
A feldolgozás során vegye át az eredeti elektronikus fájlt, ellenőrizze a számlán szereplő adatokat, majd rögzítse a könyveléshez szükséges információkat. Vizsgálja meg a kibocsátó és a vevő adatait, a számla keltét és sorszámát, valamint a termék vagy szolgáltatás megnevezését és az összegeket.
Az elektronikus számlát elektronikusan kell befogadni, megőrizni és archiválni, ha a befogadó hozzájárult az elektronikus számlázáshoz. Az Áfa tv. 179. § (2) bekezdése alapján az elektronikus okirat kizárólag elektronikus formában őrizhető meg. Az elektronikus számlát úgy őrizze meg, hogy később is hitelesen, sértetlenül, olvashatóan és elérhetően hozzáférhető legyen. Ezért ne csak egy kinyomtatott példányt vagy képernyőképet mentsen el.
Akár egyéni vállalkozó, akár cég fogadja be a számlát, ugyanaz a gyakorlati sorrend segít: a fájl átvétele, az adatok ellenőrzése, a könyvelési rögzítés, majd az elektronikus archiválás. Dokumentálja a folyamatot, és jelölje meg, ki végezte az ellenőrzést.
Befogadás, jóváhagyás és kifizetés
A befogadás azt jelenti, hogy a számla megérkezik a vállalkozáshoz, és átveszik feldolgozásra. A jóváhagyás belső ellenőrzés: például a felelős munkatárs összeveti a számlán szereplő tételeket a megrendeléssel vagy a teljesítés adataival. A kifizetés ettől különálló pénzügyi művelet.
Válassza szét a három állapotot a nyilvántartásban. Így egy beérkezett, de még nem jóváhagyott számla nem látszik kifizetettnek, és a könyvelés is követni tudja, hol tart az ügyintézés. A számlázási folyamatok bemutatója segíthet áttekinteni, hogyan kapcsolódhatnak össze az adminisztrációs lépések.
Elektronikus számla a szervezet által támogatott elektronikus formátumban fogadható be, ha olvashatósága az elévülési idő végéig biztosított. Ne önmagában a fájlkiterjesztést tekintse döntőnek: mérlegelje, hogy a szervezet rendszere kezeli-e az adott formátumot, és a dokumentum a szükséges időtávon át olvasható marad-e. Ha ezek a feltételek nem teljesülnek, a formátum nem illeszkedik a befogadási folyamathoz.
Előre tisztázza, mely formátumokkal tud dolgozni a szervezet, és a megőrzés során is gondoskodjon az olvashatóságról. Ne feltételezze, hogy minden elektronikus fájl automatikusan megfelelő: a befogadhatóság alapja a támogatott formátum és a tartós olvashatóság együttesen. Nem elég, ha a fájl most megnyitható, az elévülési idő végéig olvashatónak kell maradnia. A belső eljárás kapcsolja össze ezt a szempontot az átvétellel, az ellenőrzéssel és az archiválással, hogy a számla később is értelmezhető legyen.
Honnan tudhatom, hogy elektronikus számlát kaptam és hogyan ellenőrizhetem a hitelességét?
A beérkezett számlát ne csak fájlként kezelje: kapcsolja a mögötte álló ügylethez. Keresse meg a hozzá tartozó megrendelést, szerződést vagy teljesítési dokumentumot, majd ellenőrizze, hogy ugyanaz a partner és ügylet szerepel-e rajtuk. Így könnyebben megkülönböztetheti a valódi üzleti bizonylatot a téves címzésű vagy ismeretlen számlától.
Alkalmazzon egységes ellenőrzési rendet. Először azonosítsa a beérkező számlát a kibocsátó és a sorszám alapján, majd rendelje hozzá a felelős munkatárshoz vagy részleghez. Például a javításhoz kapcsolódó alkatrészszámlát vesse össze a szerviz megrendelésével és az átvételi dokumentummal. Ha nem talál hozzá kapcsolható ügyletet, ne továbbítsa automatikusan jóváhagyásra.
Értelmezze a számlatételeket, ne csak a végösszeget nézze. Hasonlítsa össze a megnevezést és a mennyiséget azzal, amit ténylegesen megrendeltek vagy átadtak. Ha egy szolgáltatási számlán a megállapodástól eltérő időszak vagy feladat szerepel, jegyezze fel az eltérést, és kérjen írásos pontosítást. Így a döntés később is visszakövethető.
Fokozott figyelmet igényel, ha a számlán szereplő fizetési adat eltér a partner korábban használt adataitól. Ne hagyatkozzon kizárólag a számlához mellékelt levélre. A változást a már ismert kapcsolattartási csatornán egyeztesse, és őrizze meg az egyeztetés nyomát. Ez különösen fontos, ha a számla sürgető hangvételű üzenettel vagy szokatlan teljesítési hivatkozással érkezik.
Hibás, hiányos vagy vitatott számlánál különítse el a kifogásolt tételt az ügy többi részétől. Rögzítse, mi nem egyezik, mikor jelezte a problémát, és milyen választ kapott. Ne jelölje jóváhagyottnak a számlát, amíg a felelős munkatárs nem látja a javítást vagy a tisztázó választ. Így az adminisztrációban is egyértelmű marad, hogy az ügy függőben van.
A csalárd vagy jogosulatlan számla nemcsak téves utalást eredményezhet. Hibás bizonylat kerülhet a belső nyilvántartásba, összezavarhatja a partnerrel folytatott egyeztetést, és megnehezítheti egy későbbi ellenőrzés dokumentálását. A gyanús számlát ezért ne törölje nyomtalanul: jelölje kifogásoltként, őrizze meg a kapcsolódó levelezést, és rögzítse, ki vizsgálta meg.
Ha a dokumentum jellege vagy valamelyik adata továbbra sem világos, kérjen tájékoztatást a kibocsátótól, és kapcsolja a választ a számlához. A belső nyilvántartásban külön jelölje a beérkezett, ellenőrzés alatt álló és jóváhagyott tételeket. Így a következő ügyintéző is látja, mi történt, és mi a következő teendő.
Az ellenőrzés után a megőrzésről is gondoskodjon. Magyarországon az elektronikus számlák olvashatóságát, eredetének hitelességét és adattartalmának sértetlenségét a megőrzési időszak végéig biztosítani kell. Ne csak azt rögzítse, hogy a számla ellenőrzése megtörtént: őrizze meg úgy, hogy később is megnyitható és értelmezhető legyen. Kapcsolja az archivált példányt a hozzá tartozó ügylethez és az ellenőrzés során keletkezett dokumentumokhoz, hogy egy későbbi vizsgálatnál a számla eredete és tartalma is követhető legyen.
Az elektronikus formátum önmagában nem teszi egyértelművé, hogy milyen bizonylat érkezett, ezért a fájl megnyithatóságát és az azon szereplő adatokat is vegye számításba. Egy elektronikus számlát akár 11 évvel később is olvashatóan meg kell tudni nyitni. Ha nem egyértelmű, milyen számlát kapott, kérjen tájékoztatást a számla kiállítójától, és a választ őrizze meg a bizonylathoz kapcsolva. Így a későbbi ügyintéző is láthatja, milyen magyarázat alapján folytatódott az ellenőrzés, és mi támasztotta alá a számla kezelését.
A vevő beleegyezése az e-számla befogadásához
Az elektronikus számlázás megkezdése előtt tisztázza, hogy a vevő elfogadja-e ezt a számlázási módot. A Nemzeti Jogszabálytár szerint az elektronikus számla alkalmazásához a befogadó beleegyezése szükséges, kivéve, ha jogszabály másként rendelkezik. A beleegyezés formáját igazítsa az értékesítéshez: más megoldás célszerű szerződéses partnernél, mint egy webáruház vásárlójánál.
Magyarországon a vevő hozzájárulása szóban, szerződésben vagy online vásárlás, illetve szolgáltatás esetén az ÁSZF elfogadásával is kérhető. Szerződéses ügyfélnél írásban rögzítse, hogy elektronikus számlát küld, és milyen címre vagy hozzáférésen keresztül juttatja el. Szóbeli beleegyezés esetén jegyezze fel, mikor és milyen egyeztetés során hangzott el, majd küldjön róla visszaigazolást.
Webáruházban az ÁSZF tegye egyértelművé, hogy a vásárlásról elektronikus számla készül. A vásárló a rendelés során jelölőnégyzettel fogadhatja el ezt a feltételt. Őrizze meg az elfogadás tényét és időpontját, valamint az ÁSZF vásárláskor hatályos változatát. Így később visszakereshető, milyen tájékoztatást kapott a vevő a rendeléskor.
A beleegyezés dokumentálása mindkét félnek gyakorlati kapaszkodót ad. Ha például egy szolgáltatást megrendelő ügyfél szerződése rögzíti az elektronikus számlázást, a számlázási mód nem pusztán szóbeli feltételezés. A megállapodásban vagy az ÁSZF-ben nevezze meg a számlázási módot, a kézbesítés csatornáját és az ügyfél kapcsolattartási címét. Győződjön meg róla, hogy a vevő megkapta a szükséges tájékoztatást.
Ha a vevő később papíralapú számlát kér, írásban rögzítse a kérését, és azt is, melyik számlától kéri a váltást. A korábban, beleegyezésével kiállított elektronikus számlák ettől nem válnak érvénytelenné. A további számlákat papíralapon kell kiállítani, vagy ismét kérheti a vevő beleegyezését az elektronikus számlázáshoz. A módosítást vezesse át a számlázási nyilvántartásban is.
Vegye figyelembe a befogadó mindennapi ügyintézését is. A vevőnek a saját folyamataiban meg kell tudnia nyitni, továbbítani és megőrizni a számlát, akár számítógépen, akár vállalati ügyviteli rendszerben dolgozik. Tájékoztatásában jelezze, hogy elektronikus számlát küld, és írja le, hogyan érhető el. A megállapodás térjen ki ne csak az e-számla fogadására, hanem az ahhoz kapcsolódó ügyintézésre is.
A beleegyezés megszerzése nem merül ki egy jelölőnégyzet egyszeri kipipálásában, ha később változik a számlázás módja. Minden új ügyfélnél alakítson ki követhető folyamatot: tájékoztassa, rögzítse az elfogadást, majd őrizze meg a kapcsolódó adatokat. Ha a vevő papírszámlára vált, módosítsa a partner beállítását, hogy a következő számla már a kért formában készüljön.
Digitális aláírás nélküli PDF-számlák befogadása
Az aláírás nélküli PDF-számlák befogadásakor érdemes ellenőrizni, hogy a választott eljárás megfelelően kezeli-e a számla eredetét, adattartalmát és olvashatóságát. Az Európai Unió HÉA-irányelve és a magyar áfatörvény az elektronikus aláíráson és EDI-n kívüli megoldásokat is lehetővé teszi ezekkel a feltételekkel. A megközelítés kapcsolódik a 2010/45/EU irányelvhez.
A PDF formátum önmagában nem bizonyítja, hogy elektronikus számláról van szó: papíralapú számla másolata is érkezhet ilyen fájlként. Ne a kiterjesztésből induljon ki, hanem azonosítsa a kibocsátó által alkalmazott számlázási eljárást, és azt, hogyan rögzítették a felek a befogadás feltételeit. Ha nem egyértelmű, hogy a dokumentumot elektronikus számlaként állították-e ki, kérjen tájékoztatást a kibocsátótól.
Ha a számla nincs aláírva, az eljárásrendnek kell meghatároznia, hogyan ellenőrzik a számla eredetét és változatlanságát. A felek például rögzíthetik, milyen címről érkeznek a számlák, ki jogosult kibocsátani vagy befogadni őket, és hogyan kapcsolódik a bizonylat a megrendeléshez, illetve a teljesítéshez. Ezek a lépések segítenek felismerni, ha a fájl tartalma eltér a megállapodottól.
Rögzítse az eltérések kezelésének módját is. Ha például egy beszállító PDF-számláján más összeg szerepel, mint a megrendelésen, a jóváhagyó állítsa le a feldolgozást, és kérjen pontosítást. A kapcsolódó levelezést a számlafájllal együtt őrizze meg. Így később visszakövethető, ki vizsgálta meg az eltérést, és milyen információ alapján folytatódott az ügyintézés.
Az eljárás akkor működik jól a mindennapokban, ha minden munkatárs ugyanazokat a lépéseket követi. Készítsen rövid belső szabályt a számlák átvételéről, ellenőrzéséről, jóváhagyásáról és archiválásáról. Az eredeti fájlt ne módosítsák, a javított számlát pedig a kibocsátótól kérjék. Őrizzék meg az elektronikus fájlt úgy, hogy a tartalma később is hozzáférhető és olvasható maradjon.
Gyakori hiba, hogy a vállalkozás kinyomtatja a PDF-et, és csak a papírpéldányt iktatja. A nyomtatás nem igazolja a számla eredetét, és az elektronikus állomány sértetlensége sem ellenőrizhető belőle. A befogadási folyamatban az eredeti fájlt kezelje elektronikus számlaként, a papírpéldányt pedig ne tekintse azzal azonos bizonyító erejűnek.
Ha a jelenlegi folyamatokban e-mailes számlák, kézi jóváhagyások és külön tárolt megrendelések keverednek, először rögzítse az ellenőrzési pontokat. Ezután alakítsa hozzájuk a belső ügyvitelt, és mutassa meg a munkatársaknak a követendő lépéseket. A gyakorlati munkafolyamatokat a rendszer bemutatójában is megismerheti.
Számlázó Programom: Prémium Ügyviteli Rendszer
A Számlázó Programom Prémium Ügyviteli Rendszere akkor lehet kézenfekvő következő lépés, ha a számlázás mellett a rendeléseket, készleteket vagy szervizfolyamatokat is összehangolná. A webáruházi rendelések és készletadatok integráltan kezelhetők, így kevesebb külön nyilvántartást kell egyeztetnie. A szervizmodul támogatja a munkalapok és a gépnyilvántartás kezelését, a technikusok és üzletkötők pedig mobilalkalmazást használhatnak a munkájukhoz.
Akkor érdemes ügyviteli rendszerben gondolkodnia, ha a beérkező számlák mellett az értékesítési vagy szervizadatokat is több helyen, kézzel rögzítik. A folyamatokat a vállalkozása működéséhez igazíthatja, hogy átláthatóbbá váljon az adminisztráció.
Ismerje meg a Számlázó Programom megoldásait, és vegye fel a kapcsolatot szakértőinkkel, hogy áttekintsék a vállalkozásához illő ügyviteli folyamatokat.
Alakítsa a számlafeldolgozást követhető folyamattá
A következő lépés, hogy a számlák útját ne különálló feladatokként, hanem egységes munkafolyamatként kezelje. Jelölje ki, ki veszi át a dokumentumokat, ki ellenőrzi az adatokat, és hol rögzítik az eltéréseket. Így a kollégák következetesen járnak el, és könnyebben észreveszik, ha egy számla elakad.
Az online számla befogadás a napi működés része, ezért érdemes a rendelési, készletkezelési és terepi folyamatokkal együtt átgondolni. A Számlázó Programom Prémium Ügyviteli Rendszere összekapcsolhatja a vállalkozás ügyviteli feladatait; a megoldás része a webáruház-integráció és a technikusoknak, üzletkötőknek szánt mobilalkalmazás is. A cél, hogy az adminisztráció a vállalkozás tényleges munkamenetéhez igazodjon.
Nézze meg, hogyan építhető fel az Ön folyamataihoz illő rendszer, és tekintse meg a bemutatót. Egy átlátható munkamenet jó alap a következetes, rendezett ügyvitelhez.
Gyakori kérdések az elektronikus számlák befogadásáról
Befogadható e-számla sima PDF-formátumban?
Igen, PDF-ben érkező számla is befogadható, ha teljesülnek az elektronikus számlázás feltételei. Az egyszerű PDF-fájl azonban önmagában nem igazolja a számla eredetét vagy változatlanságát. Aláírás nélküli dokumentumnál a felek előzetesen rögzített eljárásának kell alátámasztania ezeket. Például írják le, hogyan azonosítják a kibocsátót, miként vetik össze a számlát a megrendeléssel, és hol őrzik meg az eredeti fájlt.
Minden esetben be kell fogadni az elektronikus számlát a vevőnek?
Nem minden esetben kötelező az elektronikus számla befogadása. A Nemzeti Jogszabálytár szerint az elektronikus számla alkalmazásához a befogadó beleegyezése szükséges, kivéve, ha jogszabály másként rendelkezik. Ha a vevő korábban elfogadta ezt a számlázási módot, kövesse a megállapodott folyamatot. Új partnernél még az első számla kiállítása előtt tisztázza és dokumentálja a választott számlázási módot.
Mit jelent ez a gyakorlatban?
A gyakorlatban a számla átvétele és a teljesítés ellenőrzése két külön lépés. Tegyük fel, hogy vállalkozása egy beszállítótól alkatrészekről kap elektronikus számlát. Először rögzítse a beérkezést, majd vesse össze a tételeket a megrendeléssel és az átvételi adatokkal. Eltérés esetén függessze fel a belső jóváhagyást, és kérjen pontosítást. Így akkor is követhető a feldolgozás állapota, ha több munkatárs kezeli az ügyet.
Mit jelent az online számla befogadása Magyarországon?
Az online számla befogadása azt jelenti, hogy a vállalkozás elektronikusan átveszi és feldolgozza a számlát, majd elektronikus formában megőrzi. Ez nem azonos a NAV Online Számla rendszerében végzett adatszolgáltatással: az adatszolgáltatás a számlaadatok hatósági továbbítása, a befogadás pedig a vevő saját ügyviteli folyamata. A vevőnek például külön kell nyilvántartania, hogy a számla megérkezett-e, ellenőrizték-e, és továbbították-e könyvelésre.
Milyen kötelező ellenőrzéseket kell elvégezni a beérkező számlán?
Ellenőrizze a számlán szereplő kötelező adatokat, például a kibocsátó és a vevő nevét, címét, adószámát, a számla keltét és sorszámát. Vesse össze a termék vagy szolgáltatás adatait és az összegeket a megrendeléssel, valamint a teljesítést igazoló dokumentumokkal. Elektronikus számlánál gondoskodjon arról is, hogy a fájl olvasható és később hozzáférhető maradjon. Hiba vagy hiány esetén rögzítse az eltérést, mielőtt jóváhagyásra vagy könyvelésre továbbítja.