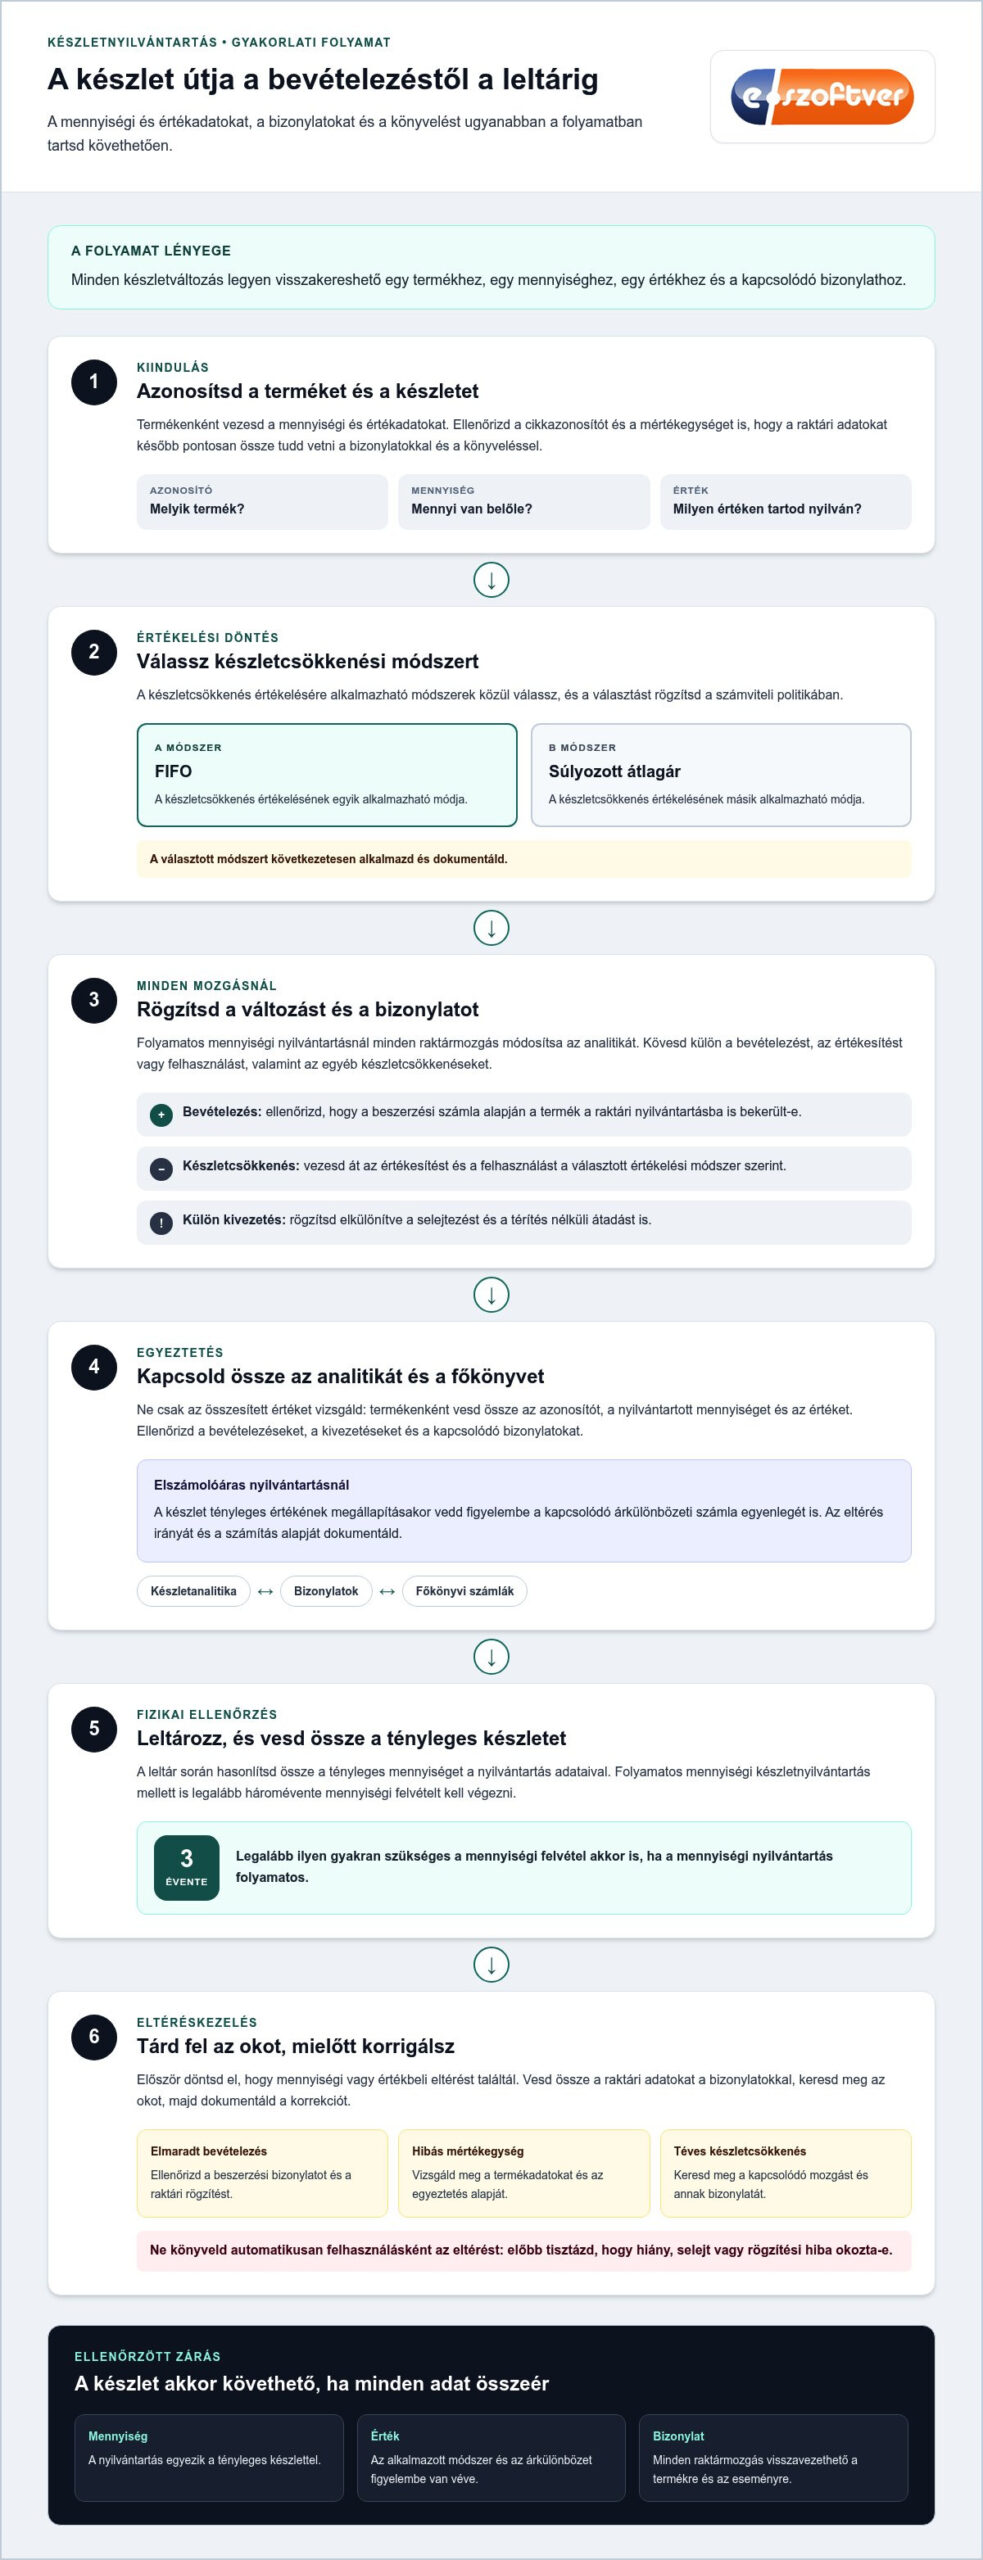
A készlet könyvelése nem ér véget a beszerzés rögzítésével: az értékesítést és a készletből való kivezetést is következetesen nyilván kell tartani. A készletérték nyilvántartásához válassz a FIFO- és a súlyozott átlagáras módszer közül, és rögzítsd a választást a számviteli politikában. A számviteli törvény alapján folyamatos mennyiségi készletnyilvántartás mellett is legalább háromévente mennyiségi felvételt kell végezni, a Nemzeti Jogszabálytár szerint.
Érthető, ha elsőre a beszerzési számla tűnik a legfontosabbnak. A pontos készletkezelési nyilvántartás azonban a teljes folyamatot összeköti: a készlet bevételezését, értékelését, értékesítését, selejtezését és leltározását. Külön figyelmet érdemel, mi történik, amikor a készletet nem eladják, hanem más módon vezetik ki, például térítés nélküli átadással.
Az útmutató bemutatja, hogyan tartsd nyilván a készletek mennyiségét és értékét, hogyan könyveld a beszerzéseket és a készletcsökkenést, valamint miként állapítsd meg a leltár szerinti értéket. Gyakorlati példákon keresztül azt is megmutatjuk, mi okozhat eltérést az elszámolóárnál, és hogyan hangolhatod össze a könyvelési adatokat a tényleges készlettel.
Legfontosabb tudnivalók
- Válaszd ki a készletcsökkenés értékelési módját, és rögzítsd következetesen a számviteli politikában.
- Kövesd külön a készlet mennyiségét és értékét, hogy a bevételezések és a készletcsökkenések is visszakereshetők legyenek.
- Az elszámolóáras nyilvántartásnál a készletérték-különbözetet is vedd figyelembe a tényleges érték meghatározásakor.
- A leltár során vesd össze a tényleges mennyiséget a nyilvántartással, és tárd fel az eltérések okát.
- Rögzítsd külön a selejtezést és a térítés nélküli átadást, hogy a készlet kivezetése is követhető legyen.
Mennyiségi és értékbeli analitikus nyilvántartás
A készletérték nyilvántartásban termékenként vezesd a mennyiségi és értékadatokat. Az alábbi lépések segítenek összehangolni a raktári nyilvántartást és a könyvelést.
-
Könyv szerinti érték ellenőrzése
Egyeztesd a készletanalitikát a főkönyvi számlák egyenlegével. Vizsgáld meg a bevételezéseket, a kivezetéseket és a kapcsolódó bizonylatokat. Például ellenőrizd, hogy a beszerzési számla alapján a termék a raktári nyilvántartásba is bekerült-e. A készletérték nyilvántartás akkor áttekinthető, ha minden raktármozgás visszavezethető egy bizonylatra és egy termékre.
Ne csak az összesített értéket nézd. Hasonlítsd össze a cikkazonosítót, a nyilvántartott mennyiséget és az értéket. Az eltérő megnevezés vagy mértékegység hibás egyeztetéshez vezethet. A készletkezelési folyamatok következetes rögzítése segít, hogy az analitika és a bizonylatok adatai összekapcsolhatók legyenek.
-
Elszámolóáron nyilvántartott készletek értéke
Vesd össze az elszámolóáras készletszámlát a kapcsolódó árkülönbözeti számla egyenlegével. Az elszámolóár a tervezett önköltségnek megfelelő érték, a tényleges beszerzési ár és az elszámolóár eltérése pedig módosítja a készlet tényleges értékét. Például a 10 000 Ft-os elszámolóárból 300 Ft követel egyenlegű árkülönbözet levonásával 9 700 Ft tényleges beszerzési ár adódik.
Rögzítsd az eltérés irányát is. Az árkülönbözet egyenlegének értelmezésekor az elszámolóár és a tényleges beszerzési ár viszonyát is ellenőrizd. A kapcsolódó számlák összevont egyenlege mutatja meg, milyen értéken szerepeljen a készlet.
- Vezess külön mennyiségi és értékadatokat. Minden terméknél rögzítsd a bevételezett, felhasznált és megmaradt mennyiséget, majd kapcsold hozzá az alkalmazott nyilvántartási árat. A raktári karton vagy digitális analitika akkor használható, ha a mennyiségi változások és az érték könyvelése egyeztethetők.
A vásárolt készleteket minden beszerzés után újraszámított súlyozott átlagárral vagy elszámolóárral is nyilvántarthatod. Ha az elszámolóár például nem tartalmazza a szállítási költséget, annak kezelését is vezesd a megfelelő nyilvántartásban. Ne keverd össze a számlán szereplő vételárat a teljes bekerülési értékkel.
- Minősítsd a készletet, és vizsgáld meg az értékvesztést. Év közben is figyeld, hogy az áru sérült, elavult vagy nehezen értékesíthető-e. Ezek a körülmények indokolhatják annak vizsgálatát, hogy fenntartható-e a nyilvántartott érték. Az értékvesztés nem automatikus százalékos levonás: az adott készlet állapotát és értékét kell megvizsgálni.
Az év végi minősítéskor vedd számba a készlet tényleges állapotát, és mérlegeld, szükséges-e az értékét helyesbíteni. A beszámolóban a készletek tényleges vagy ténylegesre helyesbített értéken szerepelhetnek. Dokumentáld az ellenőrzés eredményét és az alkalmazott indokokat, hogy a záróérték számítása követhető legyen.
- Azonosítsd a készletként kimutatandó eszközöket. A Nemzeti Jogszabálytár szerint készletként kell kimutatni azokat az anyagi eszközöket, amelyek a használatbavételükig legfeljebb egy évig szolgálják a vállalkozás tevékenységét. A besorolást az eszköz rendeltetéséhez és használatbavételi állapotához igazítsd.
Végül egyeztesd az analitikát a főkönyvi adatokkal, és külön vizsgáld meg az árkülönbözeti számlák egyenlegét. Így ellenőrizhető marad a kapcsolat a készlet mennyisége, a beszerzési ár és a könyvelés között.
Hogyan könyveljük a készleteket?
Folyamatos nyilvántartásnál rögzíts minden raktármozgást, időszakos nyilvántartásnál pedig leltárral állapítsd meg a mennyiséget. Magyarországon a készletcsökkenés értékelésére FIFO-t vagy súlyozott átlagárat alkalmazhatsz; a választott módszert rögzítsd a számviteli politikában. A nyilvántartás kialakításához rendelj termékazonosítókat, válassz értékelési módot, majd egyeztesd a bizonylatokat a könyveléssel.
-
Készletdifferenciák könyvelése
Először állapítsd meg, hogy az eltérés mennyiségi vagy értékbeli. Hasonlítsd össze a raktári adatokat a bizonylatokkal, majd keresd meg az okot: lehet elmaradt bevételezés, hibás mértékegység vagy tévesen rögzített készletcsökkenés. Dokumentáld a korrekciót, és a készletet érintő tételt a megfelelő könyvviteli számlán vezesd át.
Folyamatos mennyiségi nyilvántartásnál minden mozgás módosítja az analitikát. Időszakos módszernél a készletváltozások elszámolásának alapja a leltárral megállapított mennyiség. Ne könyveld automatikusan felhasználásként az eltérést, amíg nem tisztáztad, hogy hiány, selejt vagy rögzítési hiba okozta-e.
-
Készletérték-különbözet számítása és könyvelése
Számítsd ki az árkülönbözet arányát az árkülönbözeti számla és az elszámolóáras készletszámla egyenlegéből. Ezt az arányt alkalmazd az elszámolóáron könyvelt készletcsökkenés értékére. A rendezendő különbözetet az árkülönbözeti számla egyenlegével ellentétes oldalra könyveld.
Például 200 000 Ft elszámolóáras selejtezéshez 20 000 Ft árkülönbözet rendezése kapcsolódhat. Anyagkészletnél a bemutatott könyvelési példában a 211-es számla a készletet, a 228-as az anyagár-különbözetet tartja nyilván. A számlák egyenlegét és a számítás alapját is dokumentáld.
-
Selejtezés könyvelése
Selejtezés előtt rögzítsd az érintett terméket, a mennyiséget és a selejtezés indokát. Ezután vezesd ki a készletet a vállalkozás által alkalmazott értékelési módszer szerint. Elszámolóáras nyilvántartásnál először elszámolóáron könyveld a csökkenést, majd rendezd a rá jutó árkülönbözetet.
Az elszámolóáras példában 200 000 Ft készletcsökkenésre 20 000 Ft árkülönbözet jut. A selejtezési bizonylat tartalma támassza alá a raktári és könyvelési módosítást. Ne vond össze az értékesítést és a selejtezést: eltérő raktármozgások, ezért külön kell követni őket.
-
Készletértékelési módszerek áttekintése
Válassz FIFO-t vagy súlyozott átlagárat, és következetesen alkalmazd a számviteli politikában rögzített módszert. FIFO esetén a készletcsökkenést a korábban beszerzett tételek ára alapján értékeld. Súlyozott átlagárnál a beszerzési árakból számított átlag adja az értékelés alapját.
Az egyedileg azonosítható tételeknél külön vezesd a beszerzési adatokat, hogy a bizonylat és a termék kapcsolata visszakereshető maradjon. Ne keverd össze ezt a nyilvántartás részletezettségét a választott készletcsökkenési módszerrel. Végül egyeztesd a készletmozgásokat, az alkalmazott módszert és a könyvelési adatokat.
A számított átlagár alapján értékeld a készletcsökkenést, és őrizd meg az alkalmazott módszer következetességét. A példabeli 200 kg selejtezés beszerzési értéke 180 000 Ft; ezt az értéket ne keverd össze az elszámolóáron könyvelt összeggel. Ez segít elkülöníteni a termék vételárát a készletre jutó szállítási ráfordítástól a Számlázó Programom használata során is.
A mezőgazdasági integrációs tevékenységet folytató társaság az elszámolási egységáron nyilvántartott készleteknél a közvetlen önköltség és az elszámolási egységár különbözetét készletérték-különbözetként mutatja ki. Az árkülönbözet előjele attól függ, hogyan viszonyul egymáshoz a tényleges és a tervezett beszerzési ár: ha a tényleges beszerzési ár 3%-kal alacsonyabb a tervezettnél, az árkülönbözet számla egyenlege követel. Ha a tényleges beszerzési ár 5%-kal magasabb a tervezettnél, a példában az árkülönbözet számla tartozik egyenlegű. A 228-as árkülönbözeti számla 3 000 Ft-os tartozik egyenlege árkülönbözetet jelez. A könyvelés előtt ellenőrizd az egyenleg irányát, majd a készletcsökkenésre jutó részt ennek megfelelően rendezd, és támaszd alá a számítást a kapcsolódó bizonylatokkal.
Készletérték meghatározása tényleges mennyiségi felvétellel történő leltározáskor
A nyilvántartott értéket a tényleges mennyiséghez és az alkalmazott értékelési módszerhez igazítva egyeztesd. A leltár során vizsgáld meg az eltéréseket, a hiányt, a selejtezést és az esetleges értékvesztést is.
-
Tényleges mennyiségi felvétel elvégzése
Számold meg vagy mérd meg a készletet tételenként, majd vesd össze az eredményt az analitikával. A számviteli törvény alapján folyamatos mennyiségi készletnyilvántartás mellett is legalább 3 évente kötelező mennyiségi felvételt végezni Magyarországon, a Nemzeti Jogszabálytár szerint.
Rögzítsd a leltár helyét, a termékazonosítót, a mértékegységet és a tényleges mennyiséget. Különítsd el a használható, sérült és selejtezendő tételeket. A darabban nyilvántartott árut például darabszám szerint vedd fel, ne mérlegeléssel ellenőrizd. A leltározás közben dokumentáld az eltéréseket és a részt vevő személyeket.
-
Nyilvántartott készletérték egyeztetése
Kapcsold össze a tényleges mennyiséget a termék nyilvántartási árával. Egyeztesd a leltár eredményét a készletanalitikával és a kapcsolódó könyvelési számlákkal. Elszámolóáras nyilvántartásnál az árkülönbözetet is vedd figyelembe, mert a készletszámla önmagában nem feltétlenül mutatja a tényleges beszerzési értéket.
Egy bemutatott példában a tényleges beszerzési ár 11 500 Ft, az árkülönbözet pedig 500 Ft. Az árkülönbözet levonásával 11 000 Ft-os készletszámla-egyenleg adódik. Ellenőrizd az eltérés irányát, majd dokumentáld, hogyan jutottál el a leltári értékhez. Ne keverd össze a mennyiségi egyezést az értékbeli egyezéssel.
-
Leltárkülönbözetek kezelése
Mielőtt könyvelési korrekciót végzel, vizsgáld ki a könyv szerinti és a tényleges mennyiség közötti különbséget. Keresd meg, hogy elmaradt raktármozgás, hibás bizonylat, téves mértékegység vagy tényleges hiány okozta-e az eltérést. A leltárkülönbözetet termékenként, indoklással rögzítsd.
Ha a nyilvántartás 400 kg anyagot mutat, de a mérés ettől eltér, ne módosítsd pusztán az összesített értéket. Előbb ellenőrizd a bevételezéseket és a készletcsökkenéseket, majd a feltárt ok szerint könyveld a korrekciót. Így a készletérték változása közvetlen bizonylathoz és döntéshez kapcsolódik.
-
Értékvesztés, selejtezés és hiány kezelése
Minősítsd a leltárban talált készletet az állapota és értékesíthetősége szerint. Sérült vagy elavult terméknél vizsgáld meg, szükséges-e értékvesztést elszámolni, majd dokumentáld a megállapítás alapját. Selejtezéskor külön rögzítsd a mennyiséget, az indokot és a kivezetés értékét. Hiány esetén előbb tárd fel az eltérés okát.
Ne kezeld az értékvesztést, a selejtezést és a hiányt azonos eseményként. Az értékvesztés a készlet értékének módosítása, a selejtezés készletkivezetés, a hiány pedig kivizsgálandó mennyiségi eltérés. A megfelelő elszámolásnál őrizd meg a bizonylati kapcsolatot, és az év végi értékelés során vedd figyelembe a készlet tényleges állapotát.
Készletek kivezetése és térítés nélküli átadása
A készlet kivezetését az esemény célja és a bizonylat alapján könyveld. Az értékesítés, a selejtezés és a térítés nélküli átadás különböző készletmozgás, ezért ne kezeld őket azonos tételként.
- Azonosítsd a kivezetés jogcímét. Rögzítsd, hogy a készletet eladták, selejtezték vagy térítés nélkül adták át. A számviteli törvény szerinti elszámolás alapja az eseményt alátámasztó bizonylat és a vállalkozás számviteli politikájában rögzített értékelési módszer. A nyilvántartásban szerepeljen a termék, a mennyiség, a dátum és a kivezetés oka.
Vásárolt készletnél kapcsold a tételt a beszerzési adatokhoz. Saját termelésű készletnél a nyilvántartási értéket a közvetlen önköltség alapján állapítsd meg. Ez az adat segít meghatározni a készlet kivezetési értékét.
- Vezesd ki a készletet a nyilvántartási értéken. Az értékesített készlet csökkenését a választott készletértékelési módszer szerint könyveld. Elszámolóáras nyilvántartásnál először rögzítsd az elszámolóáron könyvelt csökkenést, majd rendezd a kapcsolódó árkülönbözetet. A különbözeti számla egyenlege befolyásolja a tényleges értéket.
Ne a számlán szereplő eladási árból vezesd le a készlet értékét. Az eladási ár és a készlet könyv szerinti értéke két külön adat. A számla például az értékesítés ellenértékét mutatja, a készletanalitika pedig a kivezetett árut és annak nyilvántartási értékét követi. Mindkét adatot a megfelelő bizonylati helyen rögzítsd.
- Dokumentáld a térítés nélküli átadást. Rögzítsd az átvevőt, az átadott terméket, a mennyiséget és az átadás időpontját. Kapcsold a bizonylatot a raktári mozgáshoz, majd vezesd ki az átadott készletet a nyilvántartási értékén. Az ellenérték hiánya nem jelenti azt, hogy a készlet mennyiségi és értékbeli nyilvántartása változatlan marad.
Ne könyveld az átadást automatikusan értékesítésként. Külön dokumentáld az átadás jogcímét és könyvelési kezelését, hogy a készletcsökkenés oka később visszakereshető legyen. A kapcsolódó számviteli és adózási bizonylatokat az ügylet tényeihez igazítva kezeld.
- Egyeztesd a raktári és könyvelési adatokat. Kivezetés után ellenőrizd, hogy az analitikában rögzített mennyiségi csökkenés egyezik-e a bizonylattal. Vizsgáld meg a főkönyvi készletszámlát és az árkülönbözeti számla kapcsolódó tételét is. Eltérés esetén először a dátumot, a termékazonosítót és az értékelési módszert ellenőrizd.
Így a vásárolt és a saját termelésű készletek mozgása is követhető marad. Minden kivezetésnek legyen azonosítható oka, bizonylata és könyvelt értéke. E három adat nélkül nehéz ellenőrizni a leltári egyenleg és a könyvelés kapcsolatát.
Milyen készletértékelési módszerek alkalmazhatók Magyarországon (FIFO, átlagár, egyedi értékelés)?
A készletcsökkenés értékét a választott módszer szerint számítsd ki. Magyarországon FIFO-t és súlyozott átlagárat is alkalmazhatsz; a választott módszert rögzítsd a számviteli politikában.
- Válaszd ki a vállalkozás folyamataihoz illő módszert. FIFO esetén a korábban beszerzett készleteket vezeted ki először. Súlyozott átlagárnál a beszerzések árai és mennyiségei alapján számított átlag adja a készletcsökkenés értékelési alapját. A döntésnél vedd figyelembe, hogyan követhetők a tételek, és milyen adatokat rögzít a nyilvántartás.
Ne válts módszert egy-egy kedvezőbbnek tűnő kivezetés miatt. Dokumentáld a választást a számviteli politikában, és a készletmozgásoknál következetesen alkalmazd. Így az azonos termékkör beszerzései és készletcsökkenései összehasonlíthatók maradnak.
- FIFO esetén vezesd sorrendben a beszerzési tételeket. Minden bevételezésnél rögzítsd a mennyiséget, a beszerzési árat és a bizonylati kapcsolatot. Készletkiadáskor a legrégebbi, még meglévő beszerzési tétel értékéből indulj ki. Ha a készlet több beszerzésből áll, a kivezetés több ársávot is érinthet.
Év végi értékelésnél a FIFO-módszer úgy is alkalmazható, hogy az utolsó beszerzési árat veszik figyelembe elszámolóárként. Ehhez a beszerzések időrendjének visszakereshetőnek kell lennie. Ellenőrizd, hogy a zárómennyiséghez tartozó utolsó beszerzési ár dokumentált-e.
- Súlyozott átlagárnál frissítsd az átlagot minden beszerzés után. A vásárolt készleteknél minden új beszerzés után újraszámított súlyozott átlagárat használhatsz. A számításhoz vedd alapul a megmaradt készlet és az újonnan bevételezett mennyiség együttes értékét és mennyiségét. Ezután az így meghatározott egységárral értékeld a készletcsökkenést.
Új beszerzés után ne használd változatlanul a korábbi átlagárat. Őrizd meg a számítás adatait, hogy egy későbbi ellenőrzéskor levezethető legyen a kiadott egységár. A módszer akkor követhető, ha a bevételezések mennyisége és értéke pontosan szerepel.
- Azonosítható tételeknél kövesd az egyedi beszerzési értéket. Ha egy termék vagy készletelem beszerzési adata külön visszakereshető, rögzítsd hozzá a saját árát és mennyiségét. A tényleges beszerzési ár évközi nyilvántartási módszerként is alkalmazható. Ne keverd össze az egyedi tétel azonosítását a FIFO vagy az átlagár szerinti értékelési szabállyal.
Végül egyeztesd a készletmozgásokat, az alkalmazott módszert és a könyvelési adatokat. A módszer következetes alkalmazásával összhangban tarthatod a készletértéket és a kivezetési adatokat.
A vállalkozás az évközi készletcsökkenést tényleges beszerzési áron, FIFO-módszerrel vagy súlyozott átlagáron is nyilvántarthatja. Döntés előtt mérd fel, mennyire teszi lehetővé a nyilvántartás a beszerzési tételek azonosítását, és milyen gyakran kell értékelned a készletcsökkenést. Olyan eljárást válassz, amelyet a rendelkezésre álló adatokkal rendszeresen és következetesen alkalmazhatsz. A belső leírásban rögzítsd, melyik készletkörre melyik módszer vonatkozik, és hogyan történik a bevételezések, kiadások és korrekciók rögzítése. Így mindenki ugyanazokat a szabályokat követheti, a választott értékelési elv pedig később is visszakereshető marad.
Ellenőrzéskor vizsgáld meg, hogy a készletmozgások bizonylatai és a nyilvántartás adatai összhangban vannak-e. Keresd meg az eltérések okát, és az értékelés lezárása előtt rendezd a hiányzó vagy pontatlan adatokat. A módszer megválasztásakor ne csak a beszerzési árakat, hanem a tételek követhetőségét és az adatkezelés módját is vedd figyelembe. Ha változik a folyamat vagy a nyilvántartás, vizsgáld felül, hogy a korábban rögzített eljárás továbbra is következetesen alkalmazható-e. A cél, hogy minden készletcsökkenés értéke egyértelműen összekapcsolható legyen az azt alátámasztó adatokkal.
Számlázó Programom: Prémium Ügyviteli Rendszer
A Számlázó Programom Prémium Ügyviteli Rendszere hasznos következő lépés lehet, ha a táblázatokban és külön nyilvántartásokban vezetett készletadatokat már nehéz egyeztetni. A készletkezelés összekapcsolható a vállalkozás értékesítési folyamataival, így a bolti és webáruházi adatok is kezelhetők egy rendszerben.
A készletkezelési megoldás segíthet a raktármozgások és készletadatok követésében. Webáruház-integráció rendelés- és készletkezeléssel is elérhető; szerviztevékenységhez pedig munkalapkezelés és gépnyilvántartás kapcsolható. Válaszd azt a folyamatot, amelyik a vállalkozásod mindennapi készletmozgásainál a legtöbb egyeztetést igényli.
Ha szeretnéd áttekinteni, hogyan illeszkedik a rendszer a vállalkozásod folyamataihoz, vedd fel a kapcsolatot a Számlázó Programommal, vagy látogass el a szamlazoprogramom.hu oldalra.
Alakítsd a nyilvántartást a vállalkozásod működéséhez
A következő lépés, hogy a kiválasztott értékelési módszer a napi munkában is következetesen érvényesüljön. Ha a beszerzések, a bolti eladások és a webáruházi rendelések külön táblázatokban szerepelnek, az egyeztetés könnyen kézi feladattá válik. A készletérték nyilvántartás akkor támogatja igazán a döntéseidet, ha a raktármozgások és az értékesítési adatok egy rendszerben követhetők.
A Számlázó Programom Prémium Ügyviteli Rendszere összekapcsolja a vállalkozás készletkezelési folyamatait. A rendeléseket és készletadatokat kezelő webáruház-integráció mellett technikusok és üzletkötők számára készült mobilalkalmazás is elérhető. A rendszer így a központi adminisztrációban, a terepi munkában és az online értékesítésben dolgozó munkatársakat is támogatja.
Gondold végig, hol keletkezik most a legtöbb kézi egyeztetés, és onnan indulj el a fejlesztésben. Nézd meg a rendszer demóját, és mérd fel, hogyan illeszkedhet a készletfolyamataidhoz. Egy átláthatóbb működés jó alap a magabiztosabb döntésekhez.