A naprakész pénzügyi kép nem a hónap végi táblázattal kezdődik. A pénzügyi adatok naprakészen tartásához a bankszámlaadatokat és a vállalkozás pénzügyi folyamatait egyaránt követni kell. Így átláthatóbb, milyen bevételek érkeztek be, milyen kiadások várhatók, és hol tér el a nyilvántartás a bankszámla adataitól.
Ha külön táblázatban, banki felületeken és számlázóban dolgozol, ismerős lehet, mennyi időt visz el az adatok egyeztetése. A szinkronizálás és az összekapcsolt adminisztráció csökkentheti a kézi rögzítést, így könnyebben észreveheted a fontos változásokat. Az adatok frissessége ugyanakkor a megfelelő beállításokon és a következetes munkafolyamatokon is múlik.
Bemutatjuk, hogyan kapcsolódik össze a bankszámlaegyenlegek és tranzakciók követése a vállalkozás pénzügyi folyamataival, milyen hibák torzíthatják az összképet, és mikor érdemes ezeket integrált ügyviteli rendszerben kezelni. Gyakorlati példákon keresztül azt is megmutatjuk, hogyan segíthetik a rendszeres kimutatások a gyorsabb, megalapozottabb döntéseket.
Legfontosabb tudnivalók
- A bankszámlaegyenlegek és tranzakciók rendszeres összevetésével könnyebben felismerhetők az eltérések és a még nem rögzített tételek.
- A bevételek és kiadások alakulását rendszeres pénzügyi listákkal és részletes kimutatásokkal követheted.
- Az összehasonlítható pénzügyi képhez egységes adatrögzítésre és azonos időszakok vizsgálatára van szükség.
- Bankszámlaváltáskor rögzítsd az új számlaszámot az alkalmazott rendszerben, hogy a pénzügyi folyamatok a megfelelő adatokkal folytatódjanak.
- Ha több munkafolyamat és nyilvántartás nehezíti az egyeztetést, egy integrált ügyviteli rendszer átláthatóbbá teheti a napi adminisztrációt.
Bankszámlaegyenlegek és tranzakciók automatikus szinkronizálása
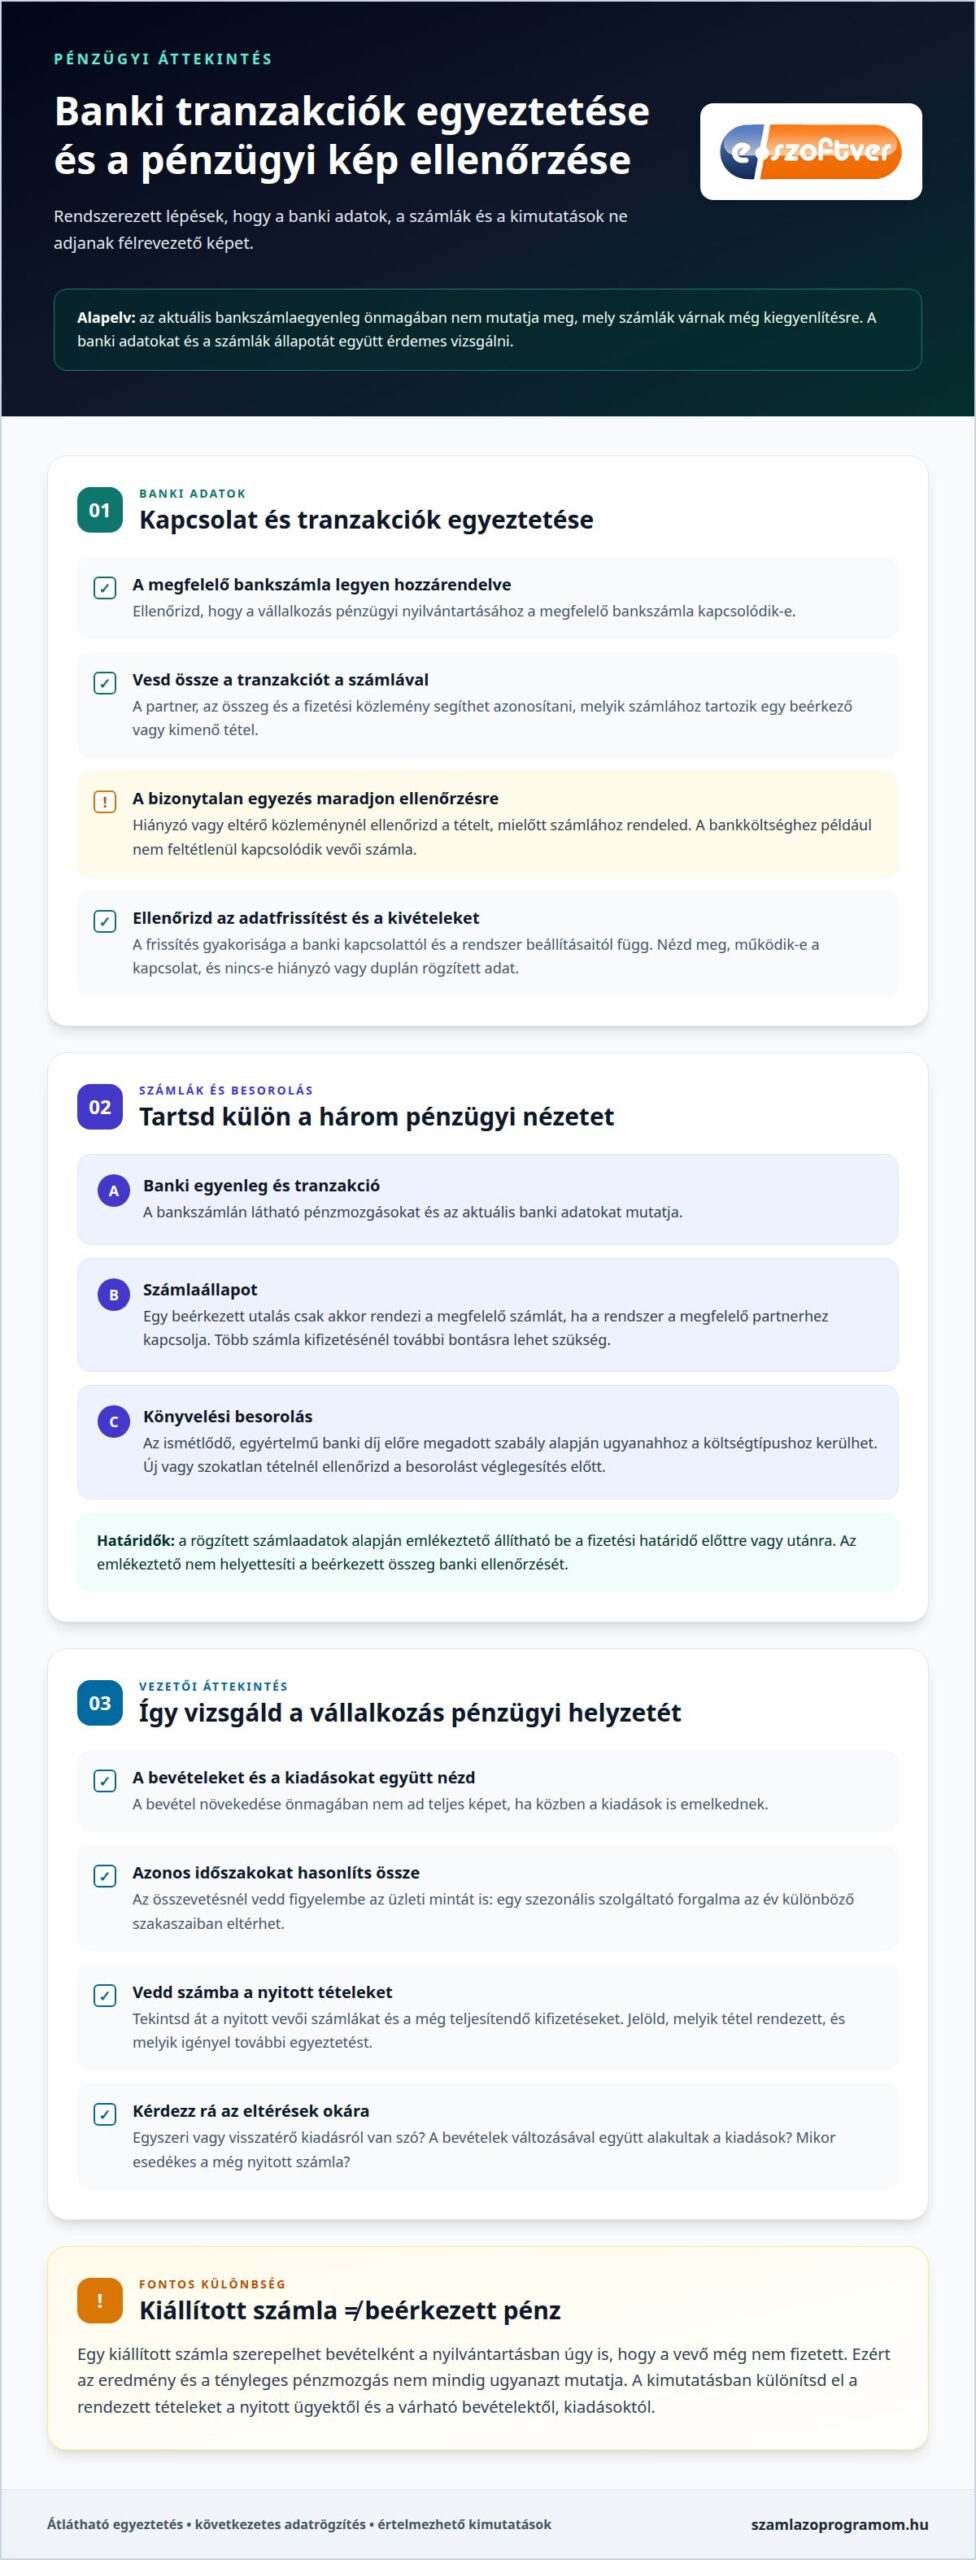
A bankszámla és a vállalkozás nyilvántartása két külön adatforrás. A szinkronizálás célja, hogy a banki egyenleg és a tranzakciók bekerüljenek a pénzügyi rendszerbe. Ha ezt a rendszer és a banki kapcsolat lehetővé teszi, az új tételek automatikusan megjelenhetnek, így nem kell minden utalást külön, kézzel rögzíteni.
A beállítás első lépése a megfelelő bankszámla hozzárendelése a vállalkozáshoz. Ezután a rendszer összevetheti a beérkező és kimenő tranzakciókat a rögzített számlákkal. Például a partner átutalása összekapcsolható a megfelelő számlával, ha az összeg és a közlemény alapján azonosítható. A bizonytalan egyezéseket hagyd külön ellenőrzésre.
A pénzügyi adatok automatikus összegyűjtése csökkenti a többszöri adatbevitel esélyét. A frissítés gyakorisága a banki kapcsolattól és a rendszer beállításaitól függ. Ezért vezetői kimutatás készítésekor fontos tudnod, mikori banki adatokat látsz. Az aktuális egyenleg önmagában nem mutatja meg, mely számlák várnak még kiegyenlítésre.
Az automatikus egyeztetéshez következetes adatokra van szükség. A számlán szereplő partner, összeg és fizetési közlemény segítheti a tranzakció felismerését. Ha a közlemény hiányzik vagy eltér, a tétel kézi ellenőrzést igényelhet. Külön kezelendő kivétel lehet például a bankköltség, amelyhez nem kapcsolódik vevői számla.
A fizetési határidőkhöz kapcsolódó emlékeztetők a rögzített számlaadatokból indulnak ki. Beállíthatod, hogy a rendszer a lejárat előtt vagy a határidő után jelezzen. Az időzítés attól függ, mikor esedékes a fizetés, és milyen belső egyeztetési folyamatot követ a vállalkozás. A kiküldött emlékeztető nem helyettesíti a beérkező összeg banki ellenőrzését.
Hasznos munkamenet lehet az alábbi:
- Kapcsold a megfelelő bankszámlát a pénzügyi nyilvántartáshoz.
- Egyeztesd a beérkező tranzakciókat a partner számláival.
- Jelöld külön a bizonytalan vagy nem azonosított tételeket.
- Rögzítsd a fizetési határidőt, majd ellenőrizd az emlékeztető állapotát.
Az automatikus kontírozás előre meghatározott szabályok szerint rendelhet könyvelési kategóriát egy tranzakcióhoz. Például az ismétlődő banki díj mindig ugyanahhoz a költségtípushoz kerülhet. A szabály akkor hasznos, ha a tranzakció leírása egyértelmű. Új vagy szokatlan tételnél ellenőrizd a besorolást, mielőtt véglegesíted.
Kezeld külön a banki egyenleget, a számlák állapotát és a kontírozási besorolást. Egy beérkezett utalás rendezhet egy számlát, de csak akkor, ha a rendszer a megfelelő partnerhez kapcsolja. Ha az összeg több számlát fedez, az egyeztetéshez további bontás szükséges. Az automatizálás így gyorsítja a rutinfeladatokat, miközben a kivételek is láthatók maradnak.
Ellenőrizd, hogy működik-e a banki kapcsolat, megjelennek-e a tranzakciók, és a tételek a megfelelő számlához kerülnek-e. Egy hibás hozzárendelés félrevezető képet adhat a kintlévőségekről. A rendszeres felülvizsgálat segít időben észrevenni a hiányzó vagy duplán rögzített adatokat. Így a pénzügyi nyilvántartás megbízhatóbb alapot ad a napi döntésekhez.
Ha a tétel vagy a közleménye nem teszi egyértelművé a kapcsolatot, hagyd ellenőrzésre kijelölve, amíg meg nem állapítható a megfelelő egyezés. Így a rendszer nem sorol be tévesen bizonytalan tranzakciót, és a számla rendezettként jelölése is megerősített adatokra támaszkodik. Az ellenőrzésnél a partner és az összeg mellett azt is vedd figyelembe, hogy friss-e a banki adat.
Vállalatok pénzügyi helyzetének nyomon követése
A vállalkozás pénzügyi helyzetét a bevételek és a kiadások együtt mutatják. Egy értékesítő cég például bevételnövekedést tapasztalhat, miközben a kiadásai is emelkednek. A két adat külön vizsgálata félrevezető lehet. Rendszeres pénzügyi listák és részletes kimutatások segítenek áttekinteni az aktuális vagyoni és jövedelmi helyzetet. Így a vezető nemcsak azt látja, mennyi bevétel keletkezett, hanem azt is, milyen kiadások mellett működik a vállalkozás.
A kimutatás akkor segíti a döntést, ha egyértelmű, melyik időszakra és adatokra vonatkozik. Hasonlítsd össze az azonos időszak bevételeit és kiadásait. Egy szezonális szolgáltató például az év különböző szakaszaiban eltérő forgalmat tapasztalhat. Az összevetésnél vedd figyelembe ezt az üzleti mintát, és vizsgáld meg, hogyan alakultak a kiadások a bevételekhez képest. Így könnyebben felmérhető a pénzügyi stabilitás.
A rendszeres áttekintéshez alakíts ki következetes munkarendet. Ennek része lehet a bevételek, a kiadások, a nyitott vevői számlák és a még teljesítendő kifizetések áttekintése. Egy kereskedő például külön vizsgálhatja az értékesítés bevételeit és a beszerzések kiadásait. Így a lista nem puszta adatgyűjtemény, hanem közvetlen segítség a következő döntéshez. Azt is rögzítsd, mely tételek igényelnek további egyeztetést.
Az eltéréseket konkrét kérdések mentén vizsgáld meg. Nőtt a bevétel, de ugyanilyen irányban változtak a kiadások is? Egyszeri tételről van szó, vagy rendszeresen visszatérő kiadásról? Melyik vevőszámla van még nyitva, és mikor esedékes a fizetése? Ezek a kérdések segítenek értelmezni a számok mögötti üzleti helyzetet. A teljes képhez a pénzügyi adatokat össze kell kapcsolni a vállalkozás tényleges folyamataival.
A kimutatásokban különítsd el a lezárt tételeket a várható bevételektől és kiadásoktól. Egy kiállított számla például bevételként szerepelhet a nyilvántartásban, miközben a vevő még nem fizetett. Ezért az eredmény és a tényleges pénzmozgás nem mindig ugyanazt mutatja. A vezetői összefoglalóban jelöld világosan, mely adatok rendezettek, és melyek kapcsolódnak még nyitott ügyhöz.
A döntésekhez az adatok mellett felelősre és következő lépésre is szükség van. Ha egy partner nem fizetett, vedd fel a teendők közé a követelés nyomon követését. Ha egy kiadás besorolása kérdéses, jelöld ellenőrzésre. Így minden eltéréshez konkrét intézkedés tartozik, nem csupán egy megjegyzés a listán. A feladatok követése abban is segít, hogy a vezető és a pénzügyekkel foglalkozó munkatárs ugyanazt a helyzetet lássa.
A nyomon követés akkor válik hasznossá, amikor a kimutatásból időben döntés születik. A rendszeresen felülvizsgált bevételi és kiadási adatok segítenek észrevenni a változó pénzügyi mintákat. Készíts olyan összefoglalót, amelyben az aktuális tételek, a nyitott számlák és az ellenőrzést igénylő eltérések is elkülönülnek. Ha ezt a folyamatot egy digitális rendszerben szeretnéd megismerni, tekintsd meg a bemutató letöltésének lehetőségét.
Naprakész pénzügyi információk
A naprakész pénzügyi információ nem csupán friss adatot jelent. A pénzügyi adatok naprakészen tartásához az adat forrásának, rögzítési idejének és kapcsolódó üzleti folyamatának is láthatónak kell lennie. Egy kiállított számla, egy beérkezett utalás és egy jóváhagyott kiadás eltérő állapotot mutat. Ha ezeket egyetlen összesített értékként kezeled, könnyen téves következtetésre juthatsz.
Első lépésként azonosítsd az adatforrásokat és a frissítési folyamatokat. Jelöld, honnan származik az értékesítési, beszerzési vagy pénzügyi adat. Egy webshoprendelés például nem feltétlenül jelenti azt, hogy a számlát ki is fizették. A folyamatok szétválasztásával könnyebb megérteni, mit mutat a kimutatás, és melyik adat igényel további feldolgozást.
A „valós idejű” megjelenítés nem jelenti automatikusan azt, hogy minden adat azonnal frissül. Az információ frissességét az adatkapcsolat, a rögzítés módja és a feldolgozás időpontja határozza meg. Ezért a vezetői nézeten célszerű feltüntetni az utolsó frissítés időpontját. Így döntés előtt meg tudod különböztetni a friss adatot a korábbi állapottól.
Az adminisztráció pontosságát az egységes adatbevitel segíti. Használj következetesen partnerneveket, bizonylatazonosítókat és státuszokat. Ha ugyanaz a vevő az egyik nyilvántartásban rövidített, a másikban teljes néven szerepel, az egyeztetés nehezebbé válhat. A kijelölt adatgazda és rögzítési folyamat csökkentheti az ilyen eltéréseket.
- Rögzítsd minden pénzügyi adat forrását és állapotát.
- Különítsd el a kiállított, a kiegyenlített és a még nyitott tételeket.
- Jelöld a kimutatás utolsó frissítésének időpontját.
- Rendelj felelőst a hibás vagy hiányos adatok javításához.
A manuális adatbevitel külön figyelmet igényel. Egy munkatárs például kétszer is rögzítheti ugyanazt a beérkezett számlát, ha nem látja a korábbi bejegyzést. Ellenőrzéskor keresd az azonos partnerhez, bizonylathoz és összeghez tartozó tételeket. A duplikációk kiszűrése tisztább kimutatást ad, és megakadályozza, hogy ugyanaz a tétel többször szerepeljen az összesítésben.
A vezetői összefoglalóban különítsd el a tényleges adatokat az előrejelzésektől. A már beérkezett bevétel például más információ, mint a még ki nem fizetett vevőszámla. Mindkettő hasznos, de más kérdésre ad választ. Az első a megtörtént pénzmozgást mutatja, a második pedig a várható pénzügyi helyzet értékelését segíti.
Ha eltérést találsz, ne csak az összesített értéket javítsd ki. Keresd meg az érintett tranzakciót, bizonylatot vagy folyamatot, majd rögzítsd a javítás okát. Hibás partnerkapcsolat helyreállítása után például ellenőrizd, hogy a kapcsolódó kimutatás is megfelelően módosult-e. Így visszakövethető marad, hogyan változott az adat, és mire alapoztad a döntést.
A pénzügyi adatok naprakészen tartásához fontos, hogy a munkatársak azonos fogalmakat és státuszokat használjanak. Határozd meg, mit jelent a „nyitott”, a „jóváhagyott” vagy a „rendezett” állapot, majd alkalmazd következetesen. A közös értelmezés megkönnyíti a vezetés, az értékesítés és a pénzügyi adminisztráció közötti egyeztetést, így mindenki ugyanabból az információból indul ki.
Pénzügyi folyamatok és számvitel
A pénzügyi adminisztráció akkor átlátható, ha minden gazdasági eseményhez bizonylat és felelős tartozik. Egy értékesítés során például a rendelés, a teljesítés és a számlázás külön lépés. Ha ezek adatai különböző helyeken szerepelnek, nehezebb összegyűjteni a könyveléshez szükséges információkat. Ezért érdemes végiggondolni a folyamatot az esemény keletkezésétől a bizonylat átadásáig.
Határozza meg, ki rögzíti és ellenőrzi az adatot, valamint mikor adja tovább. Beszerzési számlánál például a munkatárs felviheti a partner és a bizonylat adatait, majd jelezheti, ha teljesítésigazolásra vár. Jóváhagyás után az információ továbbítható pénzügyi feldolgozásra. Az egyértelmű felelősségi körök csökkentik annak kockázatát, hogy egy tétel gazdátlanul maradjon.
Bankszámlaváltáskor frissítse az új számlaszámot az érintett rendszerben. Ezután nézze át, mely folyamatok használják a korábbi adatot, például a számlázás vagy a partnereknek küldött fizetési tájékoztatás. A módosítás nem változtatja meg automatikusan a korábban kiállított dokumentumokat. Ezért külön kezelje a már lezárt bizonylatokat és az újonnan készülőket.
A könyvelésre előkészített adatok legyenek könnyen visszakereshetők. A partner neve, a bizonylat azonosítója, a teljesítést igazoló dokumentum és a belső jóváhagyás együtt támogatja a feldolgozást. Egy építőipari vállalkozásnál például a beszerzési számlához munkaszám vagy projekt is kapcsolódhat. Így később egyszerűbb áttekinteni, melyik munkához tartozott a kiadás.
Az ismétlődő eseményekhez alakítson ki közös eljárást. Egy szolgáltató például rögzítheti, hogy a teljesítés felvétele után ki állítja ki a számlát, ki ellenőrzi az adatokat, és hol tárolják a kapcsolódó iratot. Ha kimarad egy lépés, például nem rögzítik a teljesítést, a számlázás vagy a könyvelés előkészítése is elakadhat. A folyamatábra segíthet áttekinthetővé tenni a felelősségi pontokat.
- Rendeljen felelőst az adat rögzítéséhez és ellenőrzéséhez.
- Kapcsolja a bizonylatot a megfelelő partnerhez és üzleti eseményhez.
- Jelölje a jóváhagyásra vagy kiegészítésre váró tételeket.
- Bankszámlaváltáskor frissítse az új számlaszámot az érintett nyilvántartásokban.
A pénzügyi nyilvántartás és a számviteli feldolgozás összefügg, de nem ugyanaz a feladat. A vállalkozás belső rendszere segíthet rendszerezni a bizonylatokat és követni a folyamatokat. A könyvelési besorolást és a bevallási teendőket az adott feladat felelőse végzi. A pontosan előkészített dokumentumok megkönnyítik az információátadást, de nem helyettesítik a számviteli szakmai munkát.
Időnként tekintse át, hol történik kézi másolás vagy ismételt adatbevitel. Ha például egy rendelés adatai táblázatból kerülnek át a számlázási nyilvántartásba, a partnernév vagy a mennyiség eltérése hibát okozhat. Az adatok egyszeri rögzítése és a kapcsolódó dokumentumok összekapcsolása átláthatóbb munkamenetet teremt. A felülvizsgálat során rögzítse a konkrét lépést, a felelőst és az elvárt eredményt.
A folyamat akkor tartható kézben, ha az információk időben rendelkezésre állnak, és a hiányzó dokumentumok könnyen azonosíthatók. Egy belső ellenőrzőlista például megmutathatja, hogy a számlához tartozik-e partner, teljesítési adat és jóváhagyás. Így rendezettebb anyag kerül a könyveléshez, a vállalkozás pedig könnyebben felismeri, hol kell javítani a napi adminisztráción.
Mire kell figyelni a pénzügyi adatok késésénél, pontosságánál és összehasonlíthatóságánál?
A késve rögzített esemény megváltoztathatja a pénzügyi adatok értelmezését. Egy szolgáltató például pénteken elvégez egy munkát, de a számlát csak később állítja ki. Ha a vezető kizárólag a számlázott tételeket nézi, az elvégzett munka nem feltétlenül látszik azonnal. A kimutatás összeállításakor ezért tisztázza, melyik esemény dátuma határozza meg a riport tartalmát.
A késés hátterében nem feltétlenül adatkapcsolati hiba áll. Lehet, hogy a bizonylat későn érkezik, hiányosak a teljesítési adatok, vagy még tart az ellenőrzés. Beszerzéskor például megérkezhet a termék, miközben a számla még nem áll rendelkezésre. Jelölje külön az ilyen helyzetet a belső nyilvántartásban, hogy a vezető értse, miért tér el a kimutatás a tényleges működéstől.
Összehasonlítás előtt rögzítse a riport mérési alapját. A bevételt vizsgálhatja értékesítési csatorna, termékkör vagy szolgáltatástípus szerint. Ha az egyik időszakban a webshopos, a másikban pedig a személyes értékesítés adatai dominálnak, az összesített érték önmagában nem magyarázza a változást. A kategóriák mellett az azokhoz tartozó üzleti tevékenységet is vegye figyelembe.
A pontosságot ne csak az összesített végösszeg alapján ítélje meg. Egy jelentés értéke megfelelőnek tűnhet akkor is, ha egyes tételek rossz kategóriába kerültek. Ellenőrizzen néhány bizonylatot, és kövesse végig, hogyan jutottak el az alapadatoktól a kimutatásig. A mintavétel feltárhat olyan besorolási hibát is, amelyet az összesítés elfed.
- Határozza meg, mely esemény dátuma számít a riportban.
- Jelölje külön a később érkező vagy hiányos bizonylatokat.
- Azonos üzleti kategóriákat használjon az elemzésben.
- Ellenőrizzen forrásbizonylatokat az összesített érték mögött.
Az egyszeri eseményeket különítse el a visszatérő működéstől. Egy nagyobb, nem rendszeres beszerzés például megváltoztathatja az adott időszak kiadási képét. Ha ezt figyelmen kívül hagyja, a következő időszakkal való összevetés félrevezető lehet. Magyarázatkor nevezze meg az esemény jellegét, és azt is, hogy változott-e az alaptevékenység.
Az adatpontossághoz azonos mértékegység és tartalom is szükséges. Ne hasonlítson össze például darabszámot pénzértékkel, vagy eltérő termékköröket egyetlen csoportként. Webshop és üzlet esetén vizsgálja külön az értékesítési csatornák teljesítményét, és csak azonos tartalmú mutatókat összesítsen. Így a különbségek mögött üzleti okot kereshet, nem eltérő adatértelmezést.
Ha a kimutatás alapját és a későn érkező tételek kezelését is átláthatóvá tenné, tekintse meg a rendszer bemutatóját, és mérlegelje, hogyan illeszthető a saját riportfolyamataihoz.
A kapcsolattartási adatok naprakészsége azt is befolyásolja, mikor jut el az értesítés az érintetthez. A diákhiteles ügyfeleknek naprakészen kell tartaniuk a megadott e-mail-címüket és telefonszámukat, hogy időben megkapják a szerződéssel kapcsolatos értesítéseket. Ellenőrzéskor ezért nézze meg, hogy a nyilvántartásban szereplő elérhetőségek aktuálisak-e. Ha késik egy értesítés, ne csak a pénzügyi tétel dátumát vizsgálja: tekintse át az érintett kapcsolattartási adatait és az értesítés célját is. Így könnyebben elkülöníthető, hogy a rögzítés vagy az elérhetőség okozta-e az eltérést.
Az érintetti kérelmekhez kapcsolódó tájékoztatás ellenőrzésekor az időkeretet is vegye figyelembe. A Providentnek az érintetti kérelem nyomán tett intézkedésekről egy hónapon belül tájékoztatnia kell az érintettet. A nyilvántartásban ezért érdemes egyértelműen követni a kérelem és az intézkedés adatait, valamint a hozzájuk kapcsolódó tájékoztatást. Így kisebb az esélye, hogy különböző események egyetlen összesített értékben mosódnak össze. A kimutatás értelmezésekor külön vizsgálja az adat pontosságát, az esemény időzítését és az érintett tájékoztatását. Ezek együttesen teljesebb képet adnak.
Számlázó Programom
A Számlázó Programom Prémium Ügyviteli Rendszere segít egy helyen kezelni a vállalkozás összekapcsolódó folyamatait. Ha a rendelések, készletadatok és számlázási információk külön nyilvántartásokban szerepelnek, nehezebb átlátni a működés pénzügyi hátterét. A rendszer webáruház-integrációval támogatja a rendelések és a készlet kezelését, mobilalkalmazását pedig technikusok és üzletkötők használhatják.
Szerviztevékenységnél a munkalapkezelés és a gépnyilvántartás segít rendezni a kapcsolódó adminisztrációt. A folyamatok megfelelő kialakításával kevesebb adatot kell több helyen rögzítenie, és könnyebb követni az egyes ügyek állapotát. A rendszer nem helyettesíti a könyvelést, de támogatja a vállalkozás napi nyilvántartásait.
Ha a szétszórt adatok megnehezítik a pénzügyi folyamatok követését, vegye fel a kapcsolatot a Számlázó Programom csapatával.
Tegye a következő lépést a tisztább pénzügyi működés felé
A következő fejlesztési lépést érdemes egy konkrét vezetői döntéshez kötni. Határozza meg, milyen kérdésre szeretne gyorsabban választ kapni: például melyik értékesítési terület igényel figyelmet, vagy mi akadályozza egy folyamat fejlődését. Ez segít kijelölni, milyen információkat használjon rendszeresen a csapat. Ne önmagáért készítsen újabb riportot, hanem alakítson ki olyan munkamódszert, amely támogatja a következő döntést.
Kezdjen egy jól körülhatárolt feladattal, és figyelje meg, hogyan illeszkedik a napi munkához. A munkatársak visszajelzéséből kiderülhet, mely nézetek érthetők, hol vannak felesleges lépések, és milyen információ hiányzik a döntéshez. Ezek alapján fokozatosan alakíthatja a folyamatot. Így a változtatás igazodik a vállalkozás valós működéséhez, nem pedig fordítva.
Ha szeretné saját munkafolyamataihoz mérni a lehetőségeket, tekintse meg a bemutatót, és gondolja végig, melyik üzleti döntés támogatásával kezdené. A tudatosan kiválasztott első lépés jó alapot adhat a további fejlesztéshez.